支える人が減っても、なぜ年金を払えるのか?
この記事で分かること
- 国会でも出ている「『百年安心』と言うのに、給付は下がるのでは」という疑問を、収入の側(保険料・税・積立金)の仕組みから見る
- 私たちが払う年金の保険料は、これから増えるのか(会社員の保険料率・払う額・月収の上限・国民年金・税)
- 年金の収入が、何で決まるか(保険料・税・積立金)。式と、国の推計の数字で
- 加入者(被保険者)が約3割減る国の推計で、保険料収入は名目で増える見通しなのは、なぜか。給付は、どう収入に合わせるか
- 前提が外れたときの国の計算
国会でも、「百年安心」と言うのに給付は下がるのではないか、という質問が出ています。政府は、年金額の実質的な価値(物価の上がりを除いた価値)が緩やかに減額されることは「御指摘のとおり」としたうえで、「この仕組みを百年安心であると申し上げたことはございませんが、五年に一度の財政検証に基づき、適切に年金制度を改正するなど、着実に運営をいたしてまいります」と答えています。支える人が減る中で、年金は何を収入にして払われ、給付はどう決まるのか。まず、支える人の数から見ます。
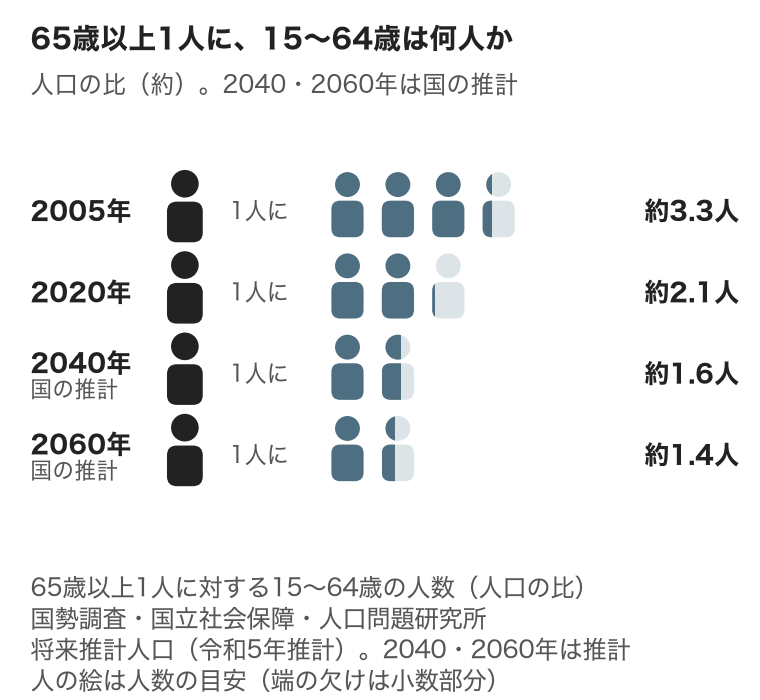
65歳以上の人1人を支える、15〜64歳の人の数(人口の比)は、2005年に約3.3人、2020年に約2.1人でした。国の推計では、2040年に約1.6人、2060年に約1.4人まで減ります。支える人が減っても、会社員の年金の保険料率(給料に対する割合)は、2017年から18.3%のままです(国勢調査・国立社会保障・人口問題研究所 将来推計人口〔令和5年推計〕)。
数字を表で見る
| 年 | 65歳以上1人に対する15〜64歳の人数(約) |
|---|---|
| 2005年 | 約3.3人 |
| 2020年 | 約2.1人 |
| 2040年(国の推計) | 約1.6人 |
| 2060年(国の推計) | 約1.4人 |
出典:国勢調査・国立社会保障・人口問題研究所 将来推計人口(令和5年推計)。2040・2060年は推計
結論
題への答え:
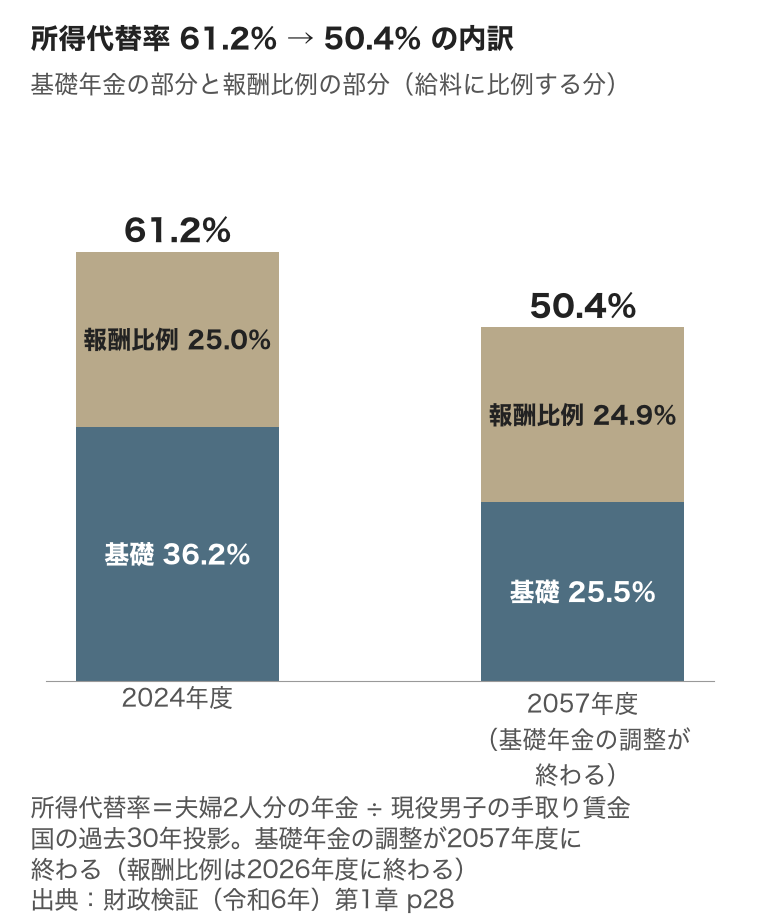
払う側:会社員の年金の保険料率(給料にかける率)18.3% は法律に書かれていて(厚生年金保険法81条4項)、国の年金部会の議論の整理(2024年12月)にも、これを上げる案は載っていません。もらう側:その代わり、年金の伸びを物価・賃金より小さくする調整が、前提どおりでも2057年度まで続き、所得代替率(その年に受け取り始める夫婦2人分の年金が、現役男子の手取り賃金の何%か)は 2024年度の 61.2% から 50.4% に下がります。
この先の数字の前提:国は財政検証(令和6年。国が年金の収支を点検する計算)で、経済の前提を4つのケースに分けて計算しています。この記事の数字は、そのうち「過去30年投影」のケースのものです。国の説明では、生産性(全要素生産性)の伸びを、直近30年の実績の分布の80%タイル値(0.5%。実績の中央は0.7%)に置いたケースです。ほかの3つは、デフレ前の平均(高成長実現)・過去40年の平均(成長型経済移行・継続)・過去の実績の最小値(1人当たりゼロ成長)を置いています(財政検証レポート 第1章 p22〜23)。過去30年投影を使うのは、国がこのケースを、内閣府の長期推計が示した3つのシナリオに相当するものの1つとして置いていて(専門委員会の報告 p9〔令和6年4月12日〕では「現状投影ケース」という名前)、4つのうち国が「現状」の名を付けたのはこのケースだけだからです。国は、このケースと1人当たりゼロ成長のケースの値を「直近30年の実績の分布も踏まえ、保守的に(低めに)設定する」と、同じ専門委員会の第9回(議事録)で、厚生労働省の担当者が説明しています。このケースの前提は、物価が年0.8%上がり、物価を除いた賃金が年0.5%伸び、人口は中位推計です(前提と方法)。
- 国が年金を払い続けられるのは、給付の側を、保険料・税・運用収入を合わせた収入に合わせるからです。所得代替率はモデル世帯の比で、自分の年金額ではありません。
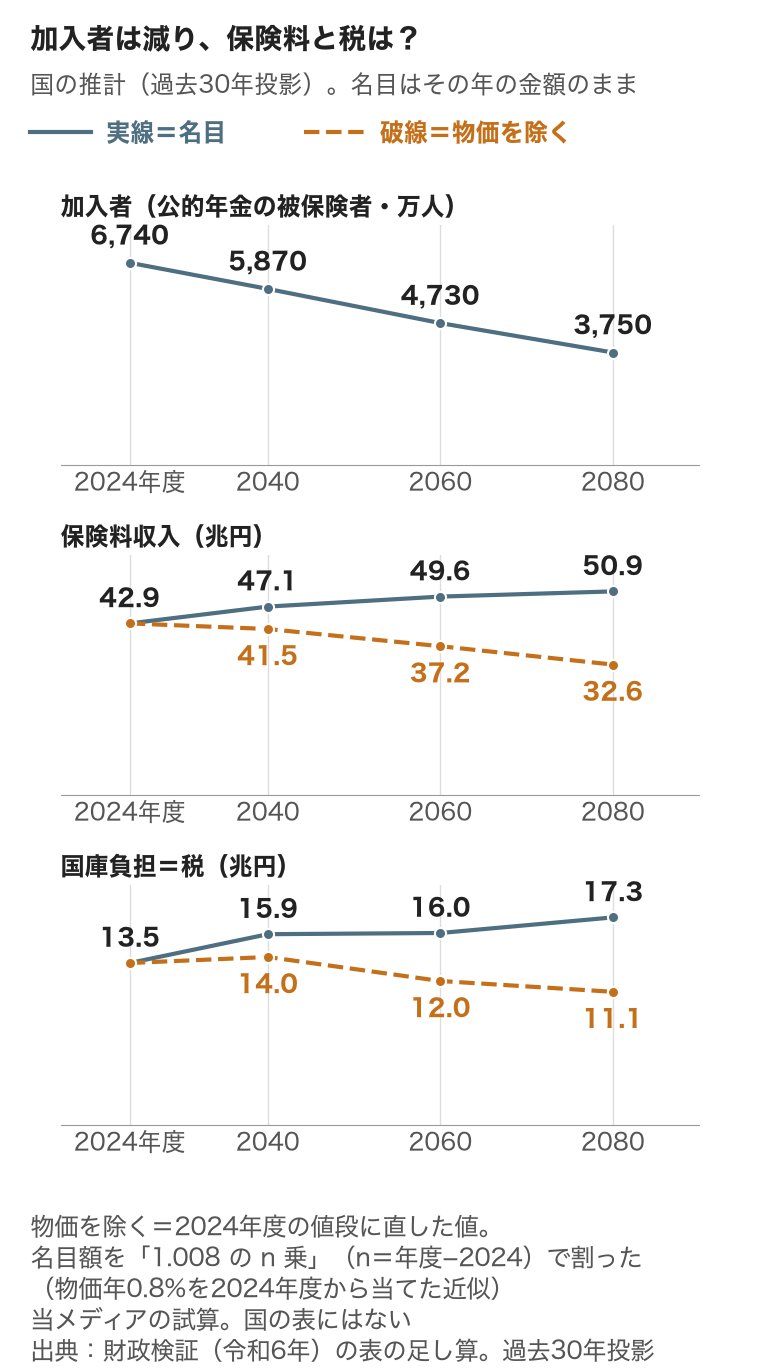
- 年金の加入者(被保険者)は、2024年度から2060年度に 6,740万人 → 4,730万人と約3割減りますが、保険料収入は名目(物価の上がりを含む、その年の金額のまま)で 42.9兆円 → 49.6兆円に増える見通しです。名目で増えるのは、2024→2060年度の36年で、厚生年金の被保険者は約0.755倍に減りますが、1人の賃金が約1.59倍に伸びる前提で、掛けると1を超えるためです(式の当てはめと、国の表との差は節2)。
- ただし、物価の上がり(上の前提では年0.8%)を除くと、2024年度の値段で 37兆円ほどと、1割強(−13%)減ります(当メディアの試算。国の表にはありません)。
- 受け取る人(老齢基礎年金の受給者。国民年金から出る基礎年金を受け取る人)は 2040年度ごろまで増え、そのあと減りますが、受け取る人1人あたりの被保険者の数は、2024年度 2.0 → 2060年度 1.4 と減り続けます(国の表。冒頭の人口の比とは別の数です)。
ここでいう「見通し」は、国が財政検証で、今の制度と前提を将来に当てはめて計算した投影のことで、将来を言い当てる予測ではない、と国は書いています(財政検証レポート 第1章 p17)。
前提が外れたとき:ほかのケースのように、賃金の伸びが前提より小さければ、保険料収入は小さくなります。1人当たりゼロ成長のケース(1人あたりの経済の伸びがゼロの前提。物価を除いた賃金は年0.1%。労働参加は現状から進まない)では、年金の伸びを抑える調整をそのまま続けたとした国の計算で、2059年度に積立金のうち国民年金の分(表の積立金は、厚生年金と国民年金を合わせた額)がなくなり、その後、保険料と税(国庫負担)で払える年金の水準(所得代替率)は 33〜37%程度で、前提どおりのときの 50.4% より、さらに下がります(概要 p4、財政検証レポート 第1章 p15・p28〜29)。そのあとの2060年度は、物価を除くと月14.0万円(現役男子の手取り38.3万円の36.7%)、名目では約17万円(手取り約47万円)です。2120年度は、物価を除くと13.3万円、名目で約21万円です(32.7%)。名目でも、2060年度の約17万円は、2024年度の22.6万円(手取り37.0万円の61.2%)を下回ります。財政検証は、将来の年金の額(水準)を、物価で2024年度の値に割り戻した額で示しています。名目は、国の物価の前提(2034年度以降は年0.4%)を使った当メディアの試算で、財政検証が示した額ではありません。夫婦2人分のモデルの額で、あなたの年金額ではありません(国の物価を除いた額:財政検証詳細結果等1の Excel 04「厚生年金」シート。物価の前提:経済前提一覧 N列)。
では、私たちが払う年金の保険料は、これから増えるのでしょうか?
1. 払う側:会社員の年金の保険料率は、2017年から上がっていない
ここでの「私たち」は、会社員・自営業など、年金の保険料を払う人です。項目ごとに、答えが違います。
- 会社員の保険料率:今の法律のままなら増えません(2017年から 18.3%・本人 9.15%)
- 払う額:給料に比例して動きます(率は同じなので、給料が上がれば額も上がります)
- 月収の高い人:保険料を計算する月収の上限の引上げ(65万円 → 75万円。2027〜2029年9月)で、増えます
- 国民年金の保険料:物価と賃金に合わせて毎年動きます(2026年度 17,920円 → 2027年度 18,290円)
- 税から出す額:名目では増え、物価を除くと減る見通しです(数字は節3)
| 項目 | 答え | 補足 |
|---|---|---|
| 会社員の保険料率(2017年から18.3%) | 変わらない | 今の法律のままなら(上げるには法律の改正が要る) |
| 払う額 | 給料に比例して動く | 率は同じ。給料が上がれば額も上がる |
| 月収の高い人 | 増える | 保険料を計算する月収の上限が65→75万円(2027〜2029年9月) |
| 国民年金の保険料 | 毎年動く | 物価と賃金に合わせる。2026年度17,920円 → 2027年度 18,290円 |
| 税から出す額(保険料とは別) | 名目で増え、物価を除くと約1割減 | 13.5兆円 → 16.0兆円(2024→2060年度)。物価を除くと、2024年度の値段で約12.0兆円 |
出典:日本年金機構・令和7年年金制度改正法の概要/財政検証(令和6年)。税は過去30年投影
会社員(厚生年金)の保険料率は、給料(賞与を含む)にかける率で、会社と本人が半分ずつ払います。2003年4月に 13.58% だった率を、2004年10月から毎年引き上げ、2017年9月に止めました。国は広報資料で「保険料は固定」と書いています。この率は法律の表に書かれていて、変えるには法律の改正が要ります(厚生年金保険法81条4項)。
率は止まっていますが、会社員が払う保険料の額が上がる所はあります。
- 上限の引上げ(保険料を計算する月収の上限):厚生年金の保険料を決める標準報酬月額(保険料を計算するときの月収の区切りの額)の上限が、65万円 → 68万円(2027年9月)→ 71万円(2028年9月)→ 75万円(2029年9月)に上がります。月収(報酬月額)が66.5万円以上の人は、本人の分が月59,475円から最大68,625円まで増えます(会社が同額)。標準報酬月額が65万円までの人(報酬月額66.5万円未満)は変わりません(令和7年〔2025年〕改正法の概要)
自営業などが払う国民年金の保険料は、仕組みが違います。法律の基準の額に、物価と賃金の変動に合わせた率を掛けて、毎年の額が決まります。2019年度 16,410円 → 2027年度 18,290円で、途中に下がった年もあります(国民年金法87条。基準の額は月17,000円で、2004年度の物価・賃金の水準での額)。
給料から引かれる健康保険・子ども・子育て支援金・雇用保険の率の内訳は、「前提と方法」に置きました。
2. 保険料は「人数 × 賃金 × 率」で決まる:加入者は約3割減っても、保険料は名目では増え、物価を除くと1割強減る見通し
ここからは、1人ずつではなく、国全体の合計の話です。年金の収入は、次の式で決まります(保険料は厚生年金。国民年金の保険料は定額で、額は物価と賃金に合わせて動きます)。式の人数と保険料は国全体の合計で、賃金だけが1人あたりです。
年金の収入 = 保険料 + 国庫負担(税)+ 運用収入(積立金の運用)
保険料(厚生年金)= 厚生年金の加入者の人数 × 1人の賃金(賞与を含む)× 保険料率 18.3%
収支差引残 = 収入 − 支出(年金の給付など)。マイナスの年は、積立金が減る
式の1行目の保険料は、厚生年金と国民年金の合計です。2行目の「保険料(厚生年金)」は厚生年金だけで、表の保険料収入は、両方の合計です。
保険料率は止まっているので(節1)、保険料は、加入者の人数と、1人の賃金で動きます。国の推計(過去30年投影・人口は中位推計・財政検証 令和6年)の、式の材料の見通しを並べます。
| 年度 | 加入者(公的年金の被保険者) | 受け取る人(老齢基礎年金) | 保険料収入 | 国庫負担(税) | 運用収入 | 収支差引残 | 年度末の積立金 |
|---|---|---|---|---|---|---|---|
| 2024 | 6,740万人 | 3,440万人 | 42.9兆円 | 13.5兆円 | 14.2兆円 | +14.2兆円 | 304.7兆円 |
| 2040 | 5,870万人 | 3,680万人 | 47.1兆円 | 15.9兆円 | 13.3兆円 | +6.3兆円 | 453.0兆円 |
| 2060 | 4,730万人 | 3,410万人 | 49.6兆円 | 16.0兆円 | 15.7兆円 | +3.0兆円 | 531.5兆円 |
| 2080 | 3,750万人 | 2,890万人 | 50.9兆円 | 17.3兆円 | 15.8兆円 | −4.0兆円 | 528.1兆円 |
(人数は、第1号・第2号・第3号を合わせた公的年金の全被保険者〔第3号は、保険料を自分では払わない人〕。保険料以降の列は、厚生年金と国民年金の合計・名目・当メディアの足し算。人数は年度間の平均で、労働参加が漸進するシナリオ〔働く人の割合が一定程度上がっていく、という国の想定。過去30年投影のケースの列〕。出典は前提と方法)。表の人数は国民年金の加入者(第1号・第3号)も含む全体で、上の式の人数とは違います。
数字を表で見る
| 年度 | 加入者(万人) | 保険料収入(名目) | 保険料収入(物価を除く) | 国庫負担=税(名目) | 国庫負担=税(物価を除く) |
|---|---|---|---|---|---|
| 2024年度 | 6,740 | 42.9兆円 | 42.9兆円 | 13.5兆円 | 13.5兆円 |
| 2040年度 | 5,870 | 47.1兆円 | 41.5兆円 | 15.9兆円 | 14.0兆円 |
| 2060年度 | 4,730 | 49.6兆円 | 37.2兆円 | 16.0兆円 | 12.0兆円 |
| 2080年度 | 3,750 | 50.9兆円 | 32.6兆円 | 17.3兆円 | 11.1兆円 |
注:名目はその年の金額のまま。物価を除く=2024年度の値段に直した値で、名目額を「1.008 の n 乗」(n=年度−2024)で割った(物価年0.8%を2024年度から当てた近似)。当メディアの試算。国の表にはない。出典:財政検証(令和6年)の表の足し算。過去30年投影
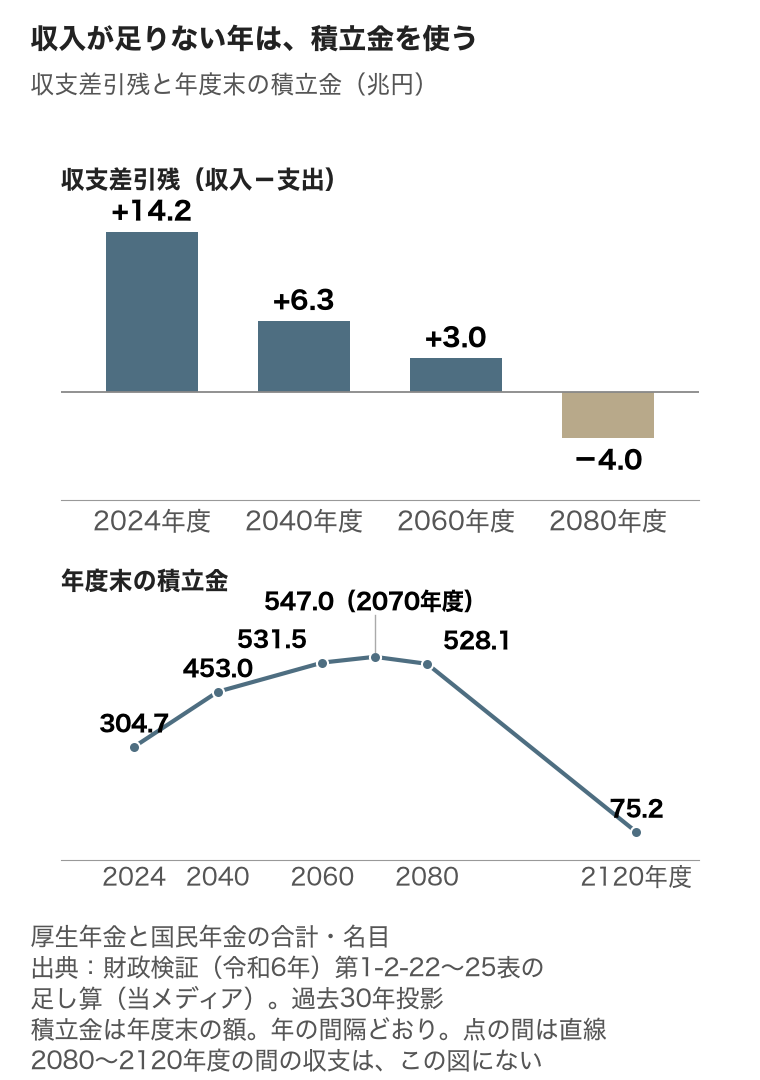
2024年度は、保険料と税で年金の支出をちょうど賄えており、運用収入の分だけ積立金が増えています(運用収入と収支差引残が同じ 14.2兆円なのはそのため)。
- 保険料収入が増える理由:式(保険料 = 加入者の人数 × 1人の賃金 × 18.3%)に国の前提の値を当てはめます(厚生年金の保険料、2024→2060年度)。被保険者数(厚生年金だけ。労働参加が漸進するシナリオ)は 2024年度 4,730万人 → 2060年度 3,570万人で(表の2060年度の 4,730万人〔公的年金の全被保険者〕とは別の数です)、約0.755倍(約25%減)。1人の賃金は、物価0.8%と物価を除いた賃金0.5%を掛けた名目で年約1.3%、36年で約1.59倍(国の表になく、当メディアの掛け算)。率は18.3%のまま。0.755 × 1.59 = 約1.20倍です。国の表の厚生年金の保険料は 41.6兆円 → 48.4兆円で約1.16倍と、式より約3%低くなります(差の中身は「断定できないこと」に)。表の 42.9兆円 → 49.6兆円は、厚生年金に国民年金の保険料(1.3 → 1.2兆円)を足した値です。
- 物価の上がりを除くと、保険料収入は、2040年度 47.1兆円が 2024年度の値段で約41.5兆円、2060年度 49.6兆円が約37.2兆円、2080年度 50.9兆円が約32.6兆円です(2024年度は42.9兆円。2080年度までに約−24%)。式は 名目額 ÷ 1.008ⁿ(n=年度−2024。2040年度は1.008¹⁶=約1.14、2060年度は1.008³⁶=約1.33、2080年度は1.008⁵⁶=約1.56)。国は 2024〜2033年度の物価の値を示しておらず、年0.8%を 2024年度から当てた近似です(当メディアの試算)。
- 受け取る人は 2040年度ごろまで増え、そのあと減る。でも、受け取る人1人あたりの被保険者は減り続けます。 老齢基礎年金の受給者は、2024年度の 3,440万人から 2040年度の 3,680万人まで増え、そのあと減って、2060年度は 3,410万人と 2024年度とほぼ同じです。ところが、公的年金の被保険者は 2060年度までに約3割減るので、受給者1人あたりの被保険者の数は、2024年度 2.0 → 2040年度 1.6 → 2060年度 1.4 に下がります(国の表。第3章 p188-189 第3-7-27表。この記事の表と同じ、労働参加が漸進する列)。冒頭の人口の比(15〜64歳 ÷ 65歳以上)とは別の数で、こちらは年金に入っている人と受け取っている人の比です。
3. 税・積立金・調整:収入に給付を合わせる
- 税は、名目では、年金の費用の増えに合わせて増えます。 基礎年金の費用の2分の1を、国庫負担(税)が負担します(2009年度に2分の1に。2014年度からは、消費税率の引上げに伴って、この2分の1が恒久化されています)。名目で 13.5兆円 → 16.0兆円(2024→2060年度)に増える見通しです。物価を除くと 12.0兆円ほどで、約1割(−11%)減ります(当メディアの試算)。誰の税負担がどれだけ増えるかは、国の推計にありません。
- 積立金は、収入が足りない年に減らして使います。 積立金は、保険料のうち、その年の年金に使われなかった分を積み立てたお金です。日本の公的年金は、現役世代の保険料で今の年金を払う賦課方式(仕送りに近い仕組み)を基本としながら、積立金も活用しています(厚生労働省)。収支差引残は 2024年度の 14.2兆円 → 3.0兆円(2060年度)と縮み、2080年度に−4.0兆円になります。差引残がマイナスの年は、積立金が減ります(積立金は、2070年度の 547.0兆円から 2120年度の 75.2兆円まで減る見通し)
- 足元は、国の見通しより積立金が多くなっています。 国は、2023年度末の積立金が、前回の見通し221兆円を約70兆円上回り291兆円になった、運用収入を除いた収支も、前回は1.5兆円の赤字の見込みだったのが0.3兆円の黒字になった、と書いています(財政検証 第1章 p31)。国は、その理由に、女性や高齢者の労働参加が想定を超えて進んだこと(保険料を納める被保険者の増え)と、運用の結果をあげています
- 調整(マクロ経済スライド):年金に加入している人の数の変動と平均余命の延びに合わせて、年金の伸びを物価・賃金の伸びより小さくする仕組みです。厚生労働省は、2004年の改正を「保険料上限の固定、…マクロ経済スライドの導入」と述べ(年金局長・年金部会 第1回)、保険料水準の上限を固定したうえで、その財源の範囲内で給付水準を自動的に調整する仕組みだと説明しています(財政検証レポート 第1章 p12)。調整は、これから受け取り始める人だけでなく、もう受け取っている人にも掛かります。65歳になった年度から3年後の年度より前は賃金を、以後は物価を基準に年金額を改定し、どちらにも調整率を掛けると法律に書かれています(国民年金法27条の4・27条の5、厚生年金保険法43条の4・43条の5)。
- 2023年度は、物価 2.5% から調整 0.3% と繰り越された未調整分 0.3% を引き、すでに受け取っている人の改定(毎年4月の年金額の見直し)は 1.9% でした(財政検証レポート 第6章 第6-2-13表)。保険料・税・運用収入を合わせた収入に給付を合わせるために、前提どおりでもかかります。この計算でも、調整は 2057年度まで続き、所得代替率は 61.2% → 50.4% に下がります。下がるのは主に基礎年金の部分(36.2% → 25.5%)で、報酬比例の部分はほぼ同じ(25.0% → 24.9%)です(第1章 p28)。(式は、当サイトの前の記事「年金は、物価と同じだけ上がっているのか?」で)
数字を表で見る
| 年度 | 収支差引残(収入−支出) | 年度末の積立金 |
|---|---|---|
| 2024年度 | +14.2兆円 | 304.7兆円 |
| 2040年度 | +6.3兆円 | 453.0兆円 |
| 2060年度 | +3.0兆円 | 531.5兆円 |
| 2070年度 | — | 547.0兆円 |
| 2080年度 | −4.0兆円 | 528.1兆円 |
| 2120年度 | — | 75.2兆円 |
注:厚生年金と国民年金の合計・名目。出典:財政検証(令和6年)第1-2-22〜25表の足し算(当メディア)。過去30年投影。2070・2120年度の収支差引残と、2080〜2120年度の間の収支は、この図にない
数字を表で見る
| 年度 | 基礎年金の部分 | 報酬比例の部分 | 所得代替率 |
|---|---|---|---|
| 2024年度 | 36.2% | 25.0% | 61.2% |
| 2057年度(基礎年金の調整が終わる) | 25.5% | 24.9% | 50.4% |
注:所得代替率=夫婦2人分の年金 ÷ 現役男子の手取り賃金。国の過去30年投影。基礎年金の調整が2057年度に終わる(報酬比例は2026年度に終わる)。出典:財政検証(令和6年)第1章 p28
4. 前提が外れたら:賃金の伸びが小さい・人口の前提が変わるケース
国のケースは4つです(成長型・高成長実現・過去30年投影・1人当たりゼロ成長)。
この見通しは、賃金が伸びる前提・人口が中位推計の前提のうえのものです。賃金の伸びが前提より小さければ、保険料収入は小さくなります。
- 1人当たりゼロ成長のケース(1人あたりの経済の伸びがゼロの前提。物価を除いた賃金は年0.1%。労働参加は現状から進まない):年金の伸びを抑える調整をそのまま続けたとした国の計算では、2059年度に国民年金の分の積立金がなくなり、その後、保険料と税(国庫負担)で払える年金の水準(所得代替率)は 33〜37%程度で、前提どおりのときの 50.4% より、さらに下がります。人口が中位推計のときに50%を下回るのは、4つのケースのうちこのケースだけです。このケースの月額は、財政検証が示す額は物価で2024年度の値に割り戻した額のため、当メディアが名目に直しました(額は本論の「前提が外れたとき」)。計算の方法:国の物価を除いた額(財政検証詳細結果等1の Excel 04「厚生年金」シート)に、国の物価の前提(経済前提一覧 N列)を、2024年度から前の年度までの分、掛けました。この形に置いた理由:国の表の現役男子の手取り収入(物価を除いた額)の前年比は、前の年度の実質賃金の伸びと一致し、年金額の改定も前の年の物価を使うためです(令和7年度の年金額改定 報道発表 p3・p5)。2025年度の物価から掛け始めると、額は約2.1%小さくなり、2060年度で約17万円、2120年度で約20.5万円です(概要 p4、財政検証レポート 第1章 p15・p25・p28〜29)
- 国は、前提が外れたときの計算でも、保険料率を 18.3% から変えていません。財政検証(令和6年)の結果表(第7章)は、すべて「厚生年金の保険料率 18.3%」の条件で、オプション試算(第4章)にも保険料率を変えるものはありません。法律(平成16年改正法附則)は、所得代替率が50%を下回る見込みになったときは「給付及び費用負担の在り方について検討を行い、所要の措置を講ずる」と書くのみで、検討の結果どうするかは書いていません(第1章 p16・p29、第3章 p153)
- 財政検証のレポートと概要には、4つのケースのどれが起こりやすいかを示す文はありません。
人口の前提(出生率・寿命の延び・外国人の入国超過数)を変えても、所得代替率は変わります(どちらの向きにも)。数字は「前提と方法」にあります(第1章 p30)。
年金の見通しは、賃金が伸びる前提に乗っています。国が置く賃金の伸びは、保険料のもとになる月収と賞与(標準報酬)を、年齢や男女の構成が変わった影響を除いて1人あたりで見た伸びで、名目では節2の年約1.3%です。国の推計は年齢別の水準を積み上げるため、加入者全体の標準報酬の1人あたりは、この伸びと同じには動きません(第7章 p579。節2の式と国の表の約3%の差は、この1人あたりの側にあります。前提と方法)。
国は、過去の財政検証が置いた長期の前提を、2001〜2022年度の実績と比べています。物価を除いた賃金の伸びは、前提(0.4〜2.3%の幅)が実績(−0.3%)より高く、運用の利回りは、前提(0.4〜1.8%の幅)が実績(3.7%)より低くなっています(第3章 p56)。比べているのは過去の前提で、今回の 0.5% ではありません。実績は2001〜2022年度の平均、前提は長期の値で、期間も違います(賃金の実績も、標準報酬の伸びで、国の前提と同じ測り方です)。賃金は前提ほど伸びず、運用の利回りは、前提より実績のほうが高かった、という比べです。
ニュースで毎月出る実質賃金(毎月勤労統計)は、パートを含む全員の、賞与などを含む現金給与総額の平均を消費者物価で割ったもので、国の前提が使う標準報酬の伸びとは、測るものが違います。
賃金だけが前提を下回った計算は、財政検証のレポートには見つかりませんでした。財政検証は少なくとも5年ごとに行われ(第1章 p17)、国の図は次を2029年に置いています(同 第1-1-16図)。そのときの見通しで、賃金の実績と前提のずれがどう反映されるかを見るのが、次の確かめどころです。
自分の年金の見込み額は、日本年金機構の「ねんきんネット」(年金記録の確認や、年金見込額の試算ができるサービス)で確かめられます。
後半(参照用)
用語の説明
所得代替率 その年に受け取り始める夫婦2人分の年金が、同じ年の現役男子の手取り賃金の何割にあたるか(国の定義:夫婦2人分のモデル年金 ÷ 現役男子の平均手取り賃金)。令和6年度は 22.6万円 ÷ 37.0万円 = 61.2%(国の値。万円の額は四捨五入しているので、この2つで割ると約61.1%)。
65歳以上1人を支える人数 15〜64歳の人口 ÷ 65歳以上の人口(国勢調査・国立社会保障・人口問題研究所)。年齢で分けた人数の比で、実際に働いている人・年金を受け取っている人の数ではない。
財政検証 国が年金のお金の見通しと、将来の年金の水準を点検するもの。令和6(2024)年のものは、経済の前提を変えた複数のケースで試算している。
厚生年金・国民年金(基礎年金)
- 国民年金:20歳から60歳までの全員が入る。国民年金から出る年金を「基礎年金」と呼ぶ。
- 厚生年金:会社員・公務員などが、国民年金に上乗せで入る。会社員も同じ基礎年金を受け取る。
第1号・第2号・第3号被保険者(年金に入っている人の区分)
- 第1号:第2号でも第3号でもない人(自営業・農業・学生・無職など。厚生年金に入っていない非正規の人も、第3号〔会社員・公務員に扶養されている配偶者〕でなければここ)。国民年金だけに入り、保険料を自分で払う。(日本年金機構「第1号被保険者」の定義から)
- 第2号:会社員・公務員など、厚生年金に入る人。厚生年金の保険料以外に、国民年金の保険料を負担する必要はない(加入する制度からまとめて国民年金に拠出金が払われる。日本年金機構)。
- 第3号:会社員・公務員に扶養されている配偶者。国民年金の保険料は自分では払わない。
保険料率と労使折半 会社員などの厚生年金の保険料率は、給料(賞与を含む)の18.3%。本人と会社が半分ずつ、9.15%ずつ払う。 国民年金(自営業など)は定額で、実際の額は物価・賃金に合わせて毎年変わる。
実質と名目
- 名目:その年の値段・金額のまま。
- 実質:物価の変化を除いた値。賃金・運用利回りの「実質」は、物価の変化を除いた伸び・率。この記事の表の金額は名目の額。
マクロ経済スライド 年金の伸びを物価・賃金より抑える仕組み(説明は節3)。改定率は、物価が名目手取り賃金(手取りで見た賃金)を上回るときは賃金の伸びで決め、そこから「調整」を差し引く。2026年度は、物価3.2%・名目手取り賃金2.1%・調整0.2%で、基礎年金は 2.1−0.2=1.9%。調整は、年金に加入している人の数の変化と平均余命の延びをもとに決めた率。
前提と方法
- 使うケース:過去30年投影。生産性(TFP)の伸びを過去30年の実績の中で低い側(年0.5%。中央は0.7%。大きい方から数えて80%目)に置いた国の見通しで、物価は毎年0.8%上がり、物価の変化を除いた賃金は毎年0.5%伸び(TFPの0.5%とは別の前提で、国がTFPから経済モデルで導いた値)、物価の変化を除いた積立金の運用利回りは毎年2.2%(財政検証レポート第1章 p22-23・p42-43)。人口は中位推計(国の人口の見通し3つのうち真ん中)。
- 名目の賃金の伸び(約1.3%):物価 0.8% と、物価を除いた賃金 0.5% を掛けた値(1.008 × 1.005 − 1 = 約1.3%)。これを2024→2060年度の36年に当てると約1.59倍(当メディアの計算。国の表にはない)
- 約3%の差(式の約1.20倍と国の表の約1.16倍)の当メディアの概算:国が示す年齢別・男女別の被保険者数(財政検証 詳細結果等。厚生年金、労働参加漸進シナリオ、2024・2060年度末)に、年齢別の標準報酬指数(第7章 p654)を掛けて平均すると、2060年度の1人あたりは 2024年度の約0.98倍で、年齢・男女の構成の変化は1人あたりを約1.6%下げる向きです。差の約3%のうち、残る約1.6%の中身は、国の資料に分けた値がありません。国の式そのものを組み直したものではなく、年齢別の相対水準による概算です
- 物価を除いた額(保険料:2040年度 約41.5兆円・2060年度 約37.2兆円・2080年度 約32.6兆円/税:約14.0兆円・約12.0兆円・約11.1兆円):各年度の名目額を 1.008ⁿ(n=年度−2024)で割った値。物価の前提 年0.8% は、国の長期(2034年度以降)の前提で、2024〜2033年度の物価の値は財政検証に示されていないため、2024年度から同じ率を当てた近似(当メディアの試算)。物価の上がりを年0.40%より大きく見ると(2060年度まで見たとき)、物価を除いた保険料収入は2024年度より減ります。境は、2080年度まで見ると年0.31%、2040年度まで見ると年0.59%です(税の境は、2080年度 0.44%・2060年度 0.47%・2040年度 1.03%)
- 保険料率を上げる案:社会保障審議会 年金部会の議事録(第1〜25回。2022年10月25日〜2025年6月30日)のうち「保険料」「拠出」「負担」のどれかを含む1,031段落をすべて読み、部会の議論の整理(2024年12月25日)では「保険料率」「保険料水準」などの語を含む箇所(p4・p24・p26・p28)を読みました。どちらにも、厚生年金の保険料率 18.3% を上げる案・提案・要望は見つかりませんでした。保険料率の引上げを各国の年金の調整手段の例として挙げた発言は、第3回(2023年5月8日)の是枝委員の1件で、日本で上げる案としてのものではありません。国の担当者は「保険料は固定で変わりません」(第21回・数理課長)などと述べています。国の議論の整理 p4は「予定通り2017(平成29)年に上限に到達し、それ以降は実質的な引上げは行われておらず、現役世代の負担への配慮が継続されている」と書いています。財政検証レポート 第1章 p16は、少子高齢化が当初の見込みより進んだときは、給付と負担の均衡を保つために「現役世代の負担の増加、又は年金受給者の給付の抑制が必要」と書いています
- 表の数字:加入者(公的年金の被保険者)と受け取る人(老齢基礎年金)は、財政検証レポート 第3章 第3-7-27表の、労働参加が漸進するシナリオの列(過去30年投影のケースの列)。保険料・国庫負担・運用収入・収支差引残・積立金は、第1章 第1-2-22〜25表の厚生年金と国民年金の足し算(当メディア)。人数は年度間の平均
給料から引かれる社会保険料
給料から引かれる保険料(年金・健康保険など)の、39歳以下の会社員(協会けんぽの全国平均)の本人の分の率を、含むものを分けて並べます(年度ごとの率は下の表)。「ポイント」は、率どうしの差です。年金・健康保険・子ども・子育て支援金の小計(雇用保険は含まない)は、2004年度から2017年度が +3.08ポイント、2017年度から2026年度が +0.065ポイントです。雇用保険(本人 0.7%〔2004年度〕→ 0.3%〔2017年度〕→ 0.5%〔2026年度〕)を足した合計は、2004年度から2017年度が +2.683ポイント、2017年度から2026年度が +0.265ポイント(2004年度から2026年度は +2.948ポイント)です。月収35.6万円では、2017年度から2026年度の小計が月 50,374円 → 50,605円(+231円)、雇用保険を足すと 2004年度 41,891円 → 2017年度 51,442円(+9,551円)→ 2026年度 52,385円(+943円。2004年度から2026年度は +10,495円)です。
次の表は、年度ごとの内訳です。
| 年度 | 厚生年金 | 健康保険 | 子ども・子育て支援金 | 小計 | 雇用保険 | 合計 |
|---|---|---|---|---|---|---|
| 2004 | 6.967% | 4.1% | なし(制度が無い) | 11.067% | 0.7% | 11.767% |
| 2017 | 9.15% | 5.0% | なし(制度が無い) | 14.15% | 0.3% | 14.45% |
| 2026 | 9.15% | 4.95% | 0.115% | 14.215% | 0.5% | 14.715% |
(39歳以下。2004年度・2017年度は3月時点、2026年度は2026年度の率。2004年度の健康保険は、協会けんぽになる前の政府管掌健康保険の率です。18.3% は会社と合わせた率で、表の率はすべて本人の分です)
40〜64歳は、介護保険料(本人の分 2004年度 0.555%・2017年度 0.825%・2026年度 0.81%)が加わり、雇用保険を足した合計は、2017年度 15.275%・2026年度 15.525% です。
-
子ども・子育て支援金:医療保険の保険料と一緒に集めます。令和10年度(2028年度)まで増える見込みです。国の機械的な試算で、令和10年度の本人の分は 0.2%程度(令和8年度〔2026年度〕は 0.115%)。賃上げが進めば下がっていくと国は書いており、令和11年度(2029年度)以降の資料は見つかっていません
-
健保組合の人は率が違います。自営業などの国民健康保険の人は、市町村ごとに違い、この表には入っていません
-
雇用保険は、2017年度と2026年度で「失業等給付」と「失業等給付・育児休業給付」と呼び名が変わっています。労働者の負担の合計で並べました
-
月収35.6万円は、厚生労働省が令和6年度に65歳になる人について示した「厚生年金期間中心の女性」の、厚生年金に入っていた期間の平均収入(賞与を含む月額換算)です(令和8年度の年金額改定 p2)。いまの39歳以下の月収ではありません。標準報酬月額の等級・端数処理は入れない、当メディアの試算です。
人口の前提を変えた計算
人口の前提を変えた計算(ここまでの4つのケースは、人口が中位推計のとき):出生率が低い・寿命の延びが大きい・外国人の入国超過数が少ない、のどれかの前提にすると、所得代替率は下がります。過去30年投影ケースでは、調整が終わる年度が 2062〜2067年度に延び(中位推計では2057年度。調整が終わる=年金の伸びを抑えるのをやめ、所得代替率が下がるのが止まる)、終わった後の所得代替率が 46〜47%台と、50%を下回ります。成長型・高成長実現ケースは、そうしても55%を超えます。逆の前提では上がります(第1章 p30)
断定できないこと
- 国は、賃金の前提について、実質賃金は労働生産性の上昇に伴って上昇するという考え方に基づき設定した、と書いています(第1章 p24)。保険料の見通しのうち、式(人数 × 賃金 × 率)の約1.20倍と国の表の約1.16倍との差の約3%は、国の資料に分けた値がありません(第7章 p577〜p601・p654、第3章 第5節・p142・p254〜p257・p306〜p308、第1章 第1-2-24表、財政検証 詳細結果等1・2の被保険者数の見通し・財政見通し、関連資料①、報告書の掲載表まで見た)。保険料収入÷標準報酬総額は2024〜2060年度でほぼ一定なので、差は1人あたりの標準報酬の伸びの側にあります。年齢・男女の構成の変化による分の当メディアの概算は、前提と方法に書きました
- 受け取る人が減り始める「2040年度ごろ」:国は「ほぼピーク」と書き、表は 2035・2040・2050年度の値で、2041〜2049年度の値は表にありません。ピークが2040年度ちょうどかは、表からは決められません
- 誰の税負担がどれだけ増えるか:国の推計に無い
- 子ども・子育て支援金の令和11年度以降の率:資料は令和10年度まで
- 会社の分の保険料を本人の負担とみるか:見方が分かれる
出典(項目ごと)
- 保険料率の推移・固定:日本年金機構 厚生年金保険料率表(https://www.nenkin.go.jp/service/kounen/hokenryo/ryogaku/20140710.files/kouseinennkinnhokennryourituhyou.pdf)/厚生年金保険法81条4項(https://laws.e-gov.go.jp/law/329AC0000000115)/厚生労働省 広報資料(保険料は固定。https://www.mhlw.go.jp/content/12401000/001510680.pdf)/財政検証の概要(年金部会 R6-7-3 資料1)p4(https://www.mhlw.go.jp/content/001270476.pdf)
- 上限の引上げ・保険料額:令和7年年金制度改正法の概要 p2・p6(厚生労働省。https://www.mhlw.go.jp/content/12401000/001592624.pdf)
- 子ども・子育て支援金:こども家庭庁 令和9年度以降の見込み p1(https://www.cfa.go.jp/assets/contents/node/basic_page/field_ref_resources/fb3dbb28-102a-4840-90a5-00ad2e0d117f/e7968b5b/20251226policies-kodomokosodateshienkinseido-03.pdf)・令和8年度の年収別試算 p1(https://www.cfa.go.jp/assets/contents/node/basic_page/field_ref_resources/fb3dbb28-102a-4840-90a5-00ad2e0d117f/7891820b/20260206policies-kodomokosodateshienkinseido-05.pdf)
- 国民年金の保険料の額:日本年金機構「国民年金保険料の額はどのようにして決まるのか」(https://www.nenkin.go.jp/service/kokunen/hokenryo/hokenryogaku.html)/厚生労働省 令和8年度の年金額改定 p4(https://www.mhlw.go.jp/content/12600000/001672868.pdf)/国民年金法87条(https://laws.e-gov.go.jp/law/334AC0000000141)
- 支える人数:国勢調査(年齢3区分別人口・e-Stat 0003410383。https://www.e-stat.go.jp/dbview?sid=0003410383)/国立社会保障・人口問題研究所 日本の将来推計人口(令和5年推計)表1-1(出生中位・死亡中位。2020年は国勢調査の年齢不詳の補完結果。https://www.ipss.go.jp/pp-zenkoku/j/zenkoku2023/db_zenkoku2023/g_tables/xls/pp2023gt0101.xlsx)
- 給料から引かれる社会保険料:全国健康保険協会(協会けんぽ)の率(https://www.kyoukaikenpo.or.jp/about/business/insurance_rate/rate_prefectures/r08/index.html・介護 https://www.kyoukaikenpo.or.jp/about/business/insurance_rate/002/index.html・子ども・子育て支援金 https://www.kyoukaikenpo.or.jp/about/business/insurance_rate/003/)・厚生労働省 雇用保険料率(令和8年度リーフレット。https://www.mhlw.go.jp/content/001692566.pdf)・厚生労働省 労働政策審議会 雇用保険部会「雇用保険率に関する参考資料」資料No.3-2 p8「雇用保険料率及び国庫負担の推移」注2(2004年度は失業等給付 14/1000〔労使折半〕→労働者 7/1000。https://www.mhlw.go.jp/file/05-Shingikai-12602000-Seisakutoukatsukan-Sanjikanshitsu_Roudouseisakutantou/0000072027.pdf)・当メディアの計算
- 保険料率を上げる案・2004年改正の説明・調整:社会保障審議会 年金部会の議事録(第1〜25回)・議論の整理(2024年12月25日)p4・p24・p26・p28/財政検証レポート 第1章 p12・p16・p29、第3章 p153、第6章 第6-2-13表、第7章/国民年金法27条の4・27条の5/厚生年金保険法43条の4・43条の5
- 保険料率と労使折半:厚生年金保険法81条4項・82条1項(https://laws.e-gov.go.jp/law/329AC0000000115)/本人9.15%は財政検証レポート第1章 p13(https://www.mhlw.go.jp/content/12500000/2024report1.pdf)
- 国庫負担:国民年金法85条(https://laws.e-gov.go.jp/law/334AC0000000141)/財務省「令和8年度 社会保障関係予算のポイント」(https://www.mof.go.jp/public_relations/finance/202605/202605d.html)
- マクロ経済スライド:前の記事(出典欄)
- 賦課方式と積立金:厚生労働省「いっしょに検証!公的年金」第5話 賦課方式と積立方式(https://www.mhlw.go.jp/nenkinkenshou/manga/05.html)・同 積立金の役割(https://www.mhlw.go.jp/nenkinkenshou/manga/06.html)・GPIF よくある質問(https://www.gpif.go.jp/gpif/faq/faq-1010.html)・GPIF 年金財政における積立金の役割(https://www.gpif.go.jp/gpif/pension-finance.html)
- 国の別のケース・所得代替率:財政検証の概要 p4・p14・p15(https://www.mhlw.go.jp/content/001270476.pdf)/財政検証レポート 第1章 p15・p16・p28〜29(https://www.mhlw.go.jp/content/12500000/2024report1.pdf)
- 名目の額(当メディアの試算):国の物価を除いた額=財政検証 詳細結果等1の Excel「04 厚生年金」シート、物価の前提=同・経済前提一覧(https://www.mhlw.go.jp/content/001286770.zip)/年金額の改定が前の年の物価を使うこと=厚生労働省「令和7年度の年金額改定について」報道発表 p3・p5(https://www.mhlw.go.jp/content/12600000/001436802.pdf)
- 国の推計の前提:財政検証レポート第1章 p42-43(https://www.mhlw.go.jp/content/12500000/2024report1.pdf)
- 国の前提と実績の比べ・次の財政検証:財政検証レポート 第3章 p56(第3-4-6表。https://www.mhlw.go.jp/content/12500000/2024report3.pdf)/第1章 p17(第1-1-16図)・p25・p28(https://www.mhlw.go.jp/content/12500000/2024report1.pdf)
- 表の数字:加入者と受給者=財政検証レポート 第3章 p189(印字309)第3-7-27表(https://www.mhlw.go.jp/content/12500000/2024report3.pdf)/収入の内訳・差引残・積立金=第1章 p42-43 第1-2-22〜25表(https://www.mhlw.go.jp/content/12500000/2024report1.pdf)(厚生年金と国民年金の足し算は当メディア)/賃金・物価の前提=第1章 p25 第1-2-6表・p24/足元の積立金・収支=第1章 p31
- 所得代替率の内訳・受給者1人あたりの被保険者・月収35.6万円・実質賃金の定義の出典:所得代替率の内訳=財政検証 第1章 p28 第1-2-8図・p42-43 第1-2-24表(https://www.mhlw.go.jp/content/12500000/2024report1.pdf)/受給者1人あたりの被保険者=第3章 p188-189 第3-7-27表(https://www.mhlw.go.jp/content/12500000/2024report3.pdf)/月収35.6万円=厚生労働省「令和8年度の年金額改定」p2(https://www.mhlw.go.jp/content/12600000/001672868.pdf)/毎月勤労統計の実質賃金の定義=厚生労働省 毎月勤労統計調査 概況の注(令和8年5月分速報。https://www.mhlw.go.jp/toukei/itiran/roudou/monthly/r08/2605p/dl/pdf2605p.pdf)