国が持つ外貨の儲けは、減税に回せないのか?
この記事で分かること
- 「特別会計は400兆円」の400兆円が、何を足した額か。令和6年度(2024年度)は、一般会計と合わせて、重なりと借り換えを引くと、実際の支出は255.4兆円
- 255.4兆円の使い道。国の負担の割合や額が法律に書かれた、年金・医療・介護・国債・地方交付税・義務教育の6つの経費で7割強
- 国が為替介入のために持つ外貨(外国為替資金特別会計)の儲けが、毎年どれだけ一般会計に入っているか。その儲けの中身
- 「含み益50兆円」が何の額か。国は、これを財源にできない理由をどう説明しているか
「国は円安で儲かっている」「特別会計は400兆円もある」。そう聞いて、それなら減税や物価高対策に回せるのではないか、と思った人もいると思います。
国が持つ外貨の運用は、財源の話にも出ています。その外貨を管理しているのが、外国為替資金特別会計です(ニュースでは「外為特会」と呼ばれます)。国が為替介入に使うドルなどの外貨と、その利子を管理する、国の財布の1つです。2026年の衆院選のころ、時事通信は2月4日の記事で、高市首相が1月31日の応援演説で、外為特会の運用が好調だという趣旨に触れたと報じています。政党の政策にも記述があります。国民民主党は、2026年2月16日更新の政策のページに、外国為替特別会計(党のページの表記)の資産を財源として活用する旨を書いています※1。立憲民主党も、2025年の参院選の「主な政策項目」に、為替評価益を含めた純資産全体で健全な財務状況を維持できている場合には、外国為替資金特別会計の決算剰余金の全額を一般会計に繰り入れる旨を書いています。
※1 この記述がいつ書かれたかは、後半の「断定できないこと」。
国の財布は、一般会計のほかに、事業ごとに分けて管理する特別会計がいくつもあり、その歳出は令和6年度決算で407.4兆円です(財務省)。そんなにあるのなら、なぜ減税や物価高対策に回せないのか。そう感じる人もいると思います。
結論
では、国が持つ外貨の儲けは、減税に回せるのか。答えは、2つの額で分かれます。
毎年の剰余金は、すでに一般会計に入って使われています。含み益は、円にしても短期の借金の返済に充てる決まりで、減税の財源にはできない、というのが国の説明です。
- 毎年の剰余金(令和6年度決算の3.2兆円):外国為替資金特別会計の毎年の決算で出る剰余金の一部です。決算の年度の翌年度に一般会計の歳入に入り、その年度の歳出の財源になります。つまり、令和6年度決算の剰余金のうち3.2兆円が、令和7年度の一般会計に入って使われました。令和6年度は剰余金5.4兆円のうち3.2兆円が一般会計へ、令和7年度は5.1兆円のうち3.1兆円です(財務省)。
- 含み益(令和6年度末の50.3兆円):国が持つ外貨の資産などを、決算の時点の為替相場で円に直して評価し直したときに生じた差の合計です(財務省の財務書類)。まだ円にしていない帳簿の上の評価額なので、決算の歳入には出ません。円にするには外貨を売る必要があります。国は、為替介入で得た円は、満期を迎える政府短期証券の償還に充てることが法令上決まっていて、財源として活用することはできない仕組みになっている、と説明しています(片山財務大臣 2026年5月26日)※2。政府短期証券は、外国為替資金特別会計が外貨を買うための円を集めるために出した短期の借金の証書で、償還は、その借金を満期に返すことです。
※2 この国の説明の出典と、含み益の仕組みは、節4にあります。
毎年の剰余金の中身が、ほとんど外貨資産の利子などの運用収入であることは、節3で書きます。
では、400兆円は、重なりと借り換えを引くと実際にはいくら使われていて、外国為替資金特別会計の儲けは、そのお金の出入りのどこにあるのでしょう?
1 400兆円は、重なりと借り換えを含む額
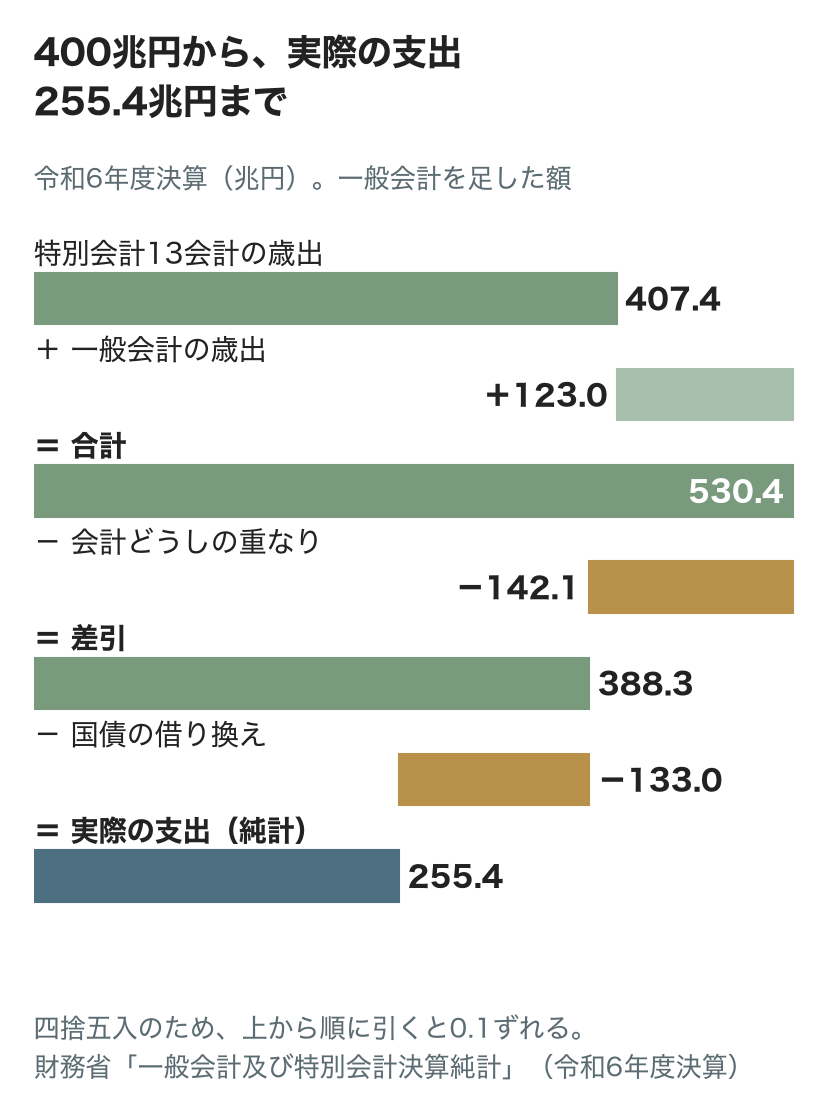
「特別会計は400兆円」の400兆円は、特別会計13会計の歳出決算を、そのまま足した額です。令和6年度(2024年度)は407.4兆円でした。
この足し算には、同じお金が2回以上入っています。たとえば一般会計は、国債の返済のために、国債整理基金特別会計へ25.7兆円を入れました。地方交付税のために交付税及び譲与税配付金特別会計へ19.7兆円、年金のために年金特別会計へ13.8兆円を入れています。これらは一般会計の歳出に1回、受け取った特別会計の歳出に1回、数えられます。特別会計どうしの間で渡すお金や、1つの特別会計の中の勘定の間で渡すお金も同じです(財務省の決算書)。
もう1つは国債の借り換えです。満期になった国債を返すために、新しい国債を出してお金を集める分で、国債の返済として歳出に入り、新しい国債の発行は歳入に入ります。
財務省は、一般会計と特別会計を合わせて、この重なりと借り換えを引いた「純計」を出しています。次の式の255.4兆円は、特別会計だけでなく、一般会計を足した後の額です。
| 項目 | 金額 |
|---|---|
| 特別会計の歳出 | 407.4兆円 |
| +一般会計の歳出 | 123.0兆円 |
| =合計 | 530.4兆円 |
| -会計どうしの重なり | 142.1兆円 |
| =差引 | 388.3兆円 |
| -国債の借り換え | 133.0兆円 |
| =実際の支出(純計) | 255.4兆円 |
注:四捨五入のため、上から順に引くと0.1ずれます(丸める前の額は、388,341,954百万円から132,974,644百万円を引いて255,367,310百万円)。
令和6年度決算の純計は255.4兆円です(財務省 統計「一般会計及び特別会計決算純計」)。会計どうしの重なり142.1兆円には、一般会計と特別会計の間・特別会計どうしの間・勘定の間の繰入れのほか、財政融資資金の運用による利子の支払と受取などが含まれます。財務省の決算の表には、特別会計だけの純計は載っていません。そのため、この記事は一般会計と合わせた255.4兆円で見ます。
2 実際の支出255.4兆円は、どこへ行くか
財務省は、この255.4兆円を使い道ごとに分けた表も出しています(令和6年度決算、第18表)。使い道を足すと、255.4兆円になります。
| 使い道 | 金額(兆円) |
|---|---|
| 社会保障関係費 | 96.1 |
| 国債費(国債の返済と利払い) | 80.6 |
| 地方交付税交付金19.9・地方特例交付金1.1・地方譲与税譲与金3.1 | 24.2 |
| 公共事業関係費 | 8.7 |
| 防衛関係費 | 8.6 |
| 文教及び科学振興費 | 6.9 |
| そのほか(エネルギー対策3.6・食料安定供給2.0・経済協力0.8・中小企業対策0.8・恩給0.07・その他の事項経費23.0) | 30.3 |
| 合計 | 255.4 |
出典:財務省 統計「一般会計及び特別会計の主要経費別純計」(令和6年度決算、借り換えの国債の返済を除いた額)。金額は四捨五入のため、足すと0.1ずれることがあります。
社会保障関係費の96.1兆円の中身は、年金給付費55.6兆円・医療給付費23.6兆円・介護給付費3.3兆円・少子化対策費4.7兆円・生活扶助等社会福祉費5.4兆円・保健衛生対策費0.7兆円・雇用労災対策費2.8兆円です。
この中に、国の負担の割合や額が、法律に書かれている経費が6つあります。
| 経費 | 令和6年度決算(兆円) | 国の負担の決まり※3 |
|---|---|---|
| 年金給付費 | 55.6 | 基礎年金の費用の2分の1など(国民年金法 第85条) |
| 医療給付費 | 23.6 | 協会けんぽは給付費の1000分の130〜200、国民健康保険は100分の32など(健康保険法 第153条・国民健康保険法 第70条) |
| 介護給付費 | 3.3 | 費用の100分の22(施設等は100分の15。介護保険法 第121条) |
| 国債費 | 80.6 | 国債の償還金と利子の支払(特別会計に関する法律 第40条・第42条) |
| 地方交付税交付金 | 19.9 | 所得税・法人税の33.1%、酒税の50%、消費税の19.5%、地方法人税の全額(地方交付税法 第6条) |
| 義務教育費国庫負担金 | 1.6 | 教職員の給与等の3分の1(義務教育費国庫負担法 第2条) |
※3 条文は、後半の「6つの経費の条文」にあります。
6つの経費の額を足すと184.6兆円で、255.4兆円の72.3%です(55.6+23.6+3.3+80.6+19.9+1.6=184.6。財務省 統計と各法律の現行の条文から、当メディアが計算)。
「400兆円もあるなら」への、使い道の側の答えの1つは、実際の支出の7割強が、国の負担の割合や額が法律に書かれた経費だということです。ただし、条文が定めているのは、各経費のうち国の負担や繰入の割合・額で、経費の全額ではありません。たとえば年金給付費の55.6兆円のうち、国の負担は基礎年金の費用の一部で、残りは保険料などでまかなわれます。6つの経費の額の決まり方も、それぞれ違います。法律で決まっている割合や額は、国会が法律を改正すれば変わります。
財務省の第18表は、使い道(主要経費)ごとの分け方で、「自由に使える分」と「決まっている分」の区分は載せていません。
ここまでは、255.4兆円の使い道、つまり支出の側です。「出入りのどこ」の答えは、こうです。外為特会から一般会計への繰入は、支出の側ではなく、一般会計の収入(歳入)の側にあります。令和2〜6年度の決算では、毎年1.4兆〜3.2兆円が、翌年度の一般会計の歳入に入りました。
このうち令和6年度決算から入った3.2兆円は、令和7年度の歳入です。使われる年度にそろえるため、令和6年度決算の純計255.4兆円ではなく、令和7年度の当初予算の歳出純計254.9兆円(一般会計と特別会計を合わせ、重なりと借り換えを引いた額)で割ると、約1.3%です(3.2兆円÷254.9兆円。額の大きさの比べで、当メディアの計算)。実際の支出に対して、外為特会から一般会計への繰入は1.3%ほどの大きさです。次の節で、その中身を見ます。
3 国が持つ外貨の儲けは、毎年その一部が一般会計に入っている
外国為替資金特別会計は何のために外貨を持つか
外国為替資金特別会計は、特別会計に関する法律の第71条で、政府が行う外国為替等の売買を円滑にするために外国為替資金を置き、その経理を明確にすることを目的とする、とされています。財務省は、為替相場の安定(為替相場の急激な変動のときの為替介入など)のために設けられている、と説明しています。
国会でも、同じ説明が繰り返されています。緒方国際局長は2026年4月22日の衆議院財務金融委員会で、外為特会が保有する外貨資産は、外国為替相場の安定を目的として、将来の為替介入等に備えて保有しているものだと答え、収入を最大化するために保有しているというよりも、相場の安定を最大限の目的として保有している、と述べました。
毎年の決算:儲けは「剰余金」になる
外為特会は、毎年度、歳入から歳出を引いた残りを「剰余金」として出します。この記事では、数字を言うときは、剰余金(毎年の決算の残り)、繰入(そのうち一般会計に入る額)、含み益※4と言い分けます。「運用収入」は、剰余金の元になる外貨資産の利子などの収入です。令和6年度の決算は、次のとおりです(財務省)。
※4 含み益は、節4で書きます。
| 項目 | 金額 |
|---|---|
| 歳入(外貨資産の利子などの運用収入・売買差益・前年度剰余金受入など) | 5.71兆円 |
| -歳出(政府短期証券の利払いなど) | 0.35兆円 |
| =剰余金 | 5.36兆円 |
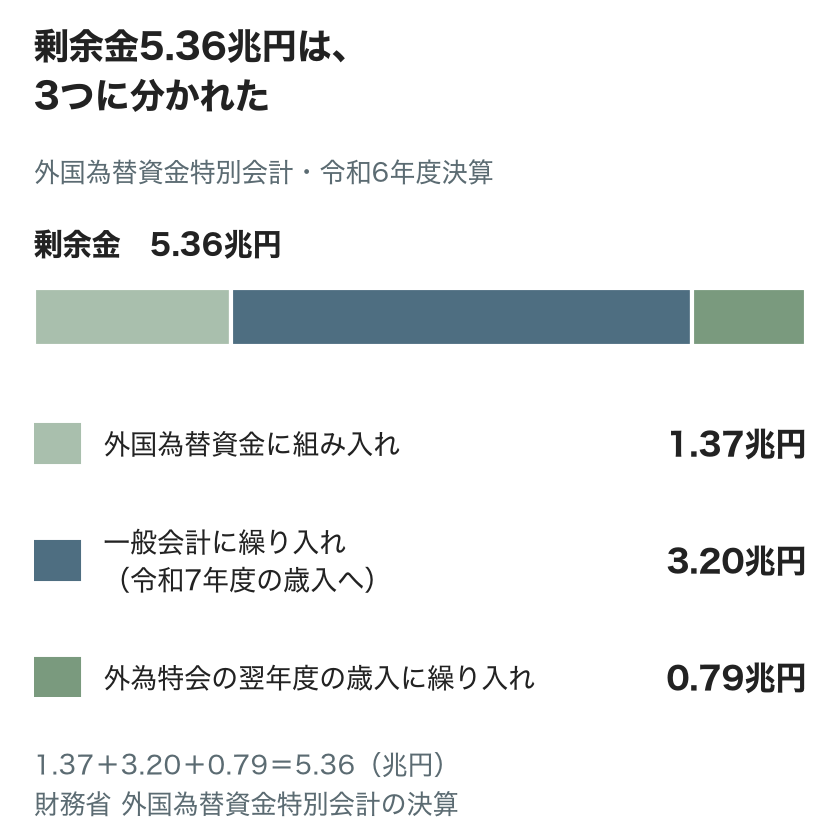
この剰余金5.36兆円は、3つに分かれました。
| 項目 | 金額 |
|---|---|
| 外国為替資金に組み入れ | 1.37兆円 |
| +一般会計に繰り入れ(令和7年度の歳入へ) | 3.20兆円 |
| +外為特会の翌年度の歳入に繰り入れ | 0.79兆円 |
| =剰余金 | 5.36兆円 |
令和7年度の決算(令和8年7月31日公表)では、剰余金5.1兆円のうち、一般会計へ3.1兆円(令和8年度の歳入へ)、外国為替資金へ1.3兆円、翌年度の歳入へ0.6兆円です。
この繰入は、毎年あります。
| 決算の年度 | 剰余金(兆円) | 一般会計へ繰入(兆円。入った年度の歳入) |
|---|---|---|
| 令和元 | 3.44 | 2.59(令和2年度) |
| 令和2 | 2.90 | 1.92(令和3年度) |
| 令和3 | 2.30 | 1.42(令和4年度) |
| 令和4 | 3.48 | 2.84(令和5年度) |
| 令和5 | 3.89 | 2.01(令和6年度) |
| 令和6 | 5.36 | 3.20(令和7年度) |
| 令和7 | 5.06 | 3.13(令和8年度) |
出典:財務省 各年度の決算ページ・令和7年度特別会計の決算概要(令和元年度は会計検査院の決算検査報告)。令和5年度は、このほかに防衛力強化一般会計への繰入1.2兆円が、外為特会の歳出に入っています。
財務省の特別会計ガイドブック(令和7年版)は、外為特会は昭和57年度以降、ほぼ毎年一般会計に繰入れをしており、令和7年度までの過去5年間(令和3〜7年度)で12.6兆円を繰り入れたと書いています。ガイドブックは、一般会計に入った年度で数えています。上の表では、同じ5回分が、決算の年度でいうと令和2〜6年度の行です。その合計(1.92+1.42+2.84+2.01+3.20=11.4)に、令和5年度中に繰り入れた防衛向けの1.2兆円を足した額が12.6兆円です。片山財務大臣は2026年5月26日の参議院財政金融委員会で、剰余金は留保する部分を除いてすでに一般会計に繰り入れ、防衛財源などにも活用していると答えました。
外国為替資金に組み入れる分は、評価損に備える積み立ての性格を持ちます。財務省の決算ページは、組入れの目安を「保有外貨資産に発生する評価損を概ね下回らない水準」、すなわち保有外貨資産の100分の30と説明し、中長期的にはこの水準まで組入累計額が達することが望ましいとしています。組入れの累計は令和6年度末で約30.2兆円で、保有外貨資産の約22.4%です(財務省 特別会計ガイドブック令和7年版)。目安にはまだ届いていません。財務省は同じガイドブックで、22.4%にとどまっていることから、毎年度の剰余金の30%以上を外国為替資金に組み入れて割合を高めていくことを基本とし、そのうえで外為特会の財務状況や一般会計の財政状況も勘案して一般会計への繰入額を決める、と説明しています(目安の30%は保有外貨資産に対する割合、毎年の「30%以上」は剰余金に対する割合で、別の30%です)。
目安に届いていないなかで剰余金を使うことについて、鈴木財務大臣は2023年6月8日の参議院で、防衛力強化の財源確保が必要だったことと、為替介入で内部留保比率が上がり財務状況の改善が見込まれたことを勘案し、「三〇%というガイドライン」を満たしていないがこれを活用する、と答えています。
儲けの中身:売買の益ではなく、ほとんどが外貨資産の収入
「国は円安で儲かっている」と聞くと、ドルを売買して出た益が国に入っている、と思う人がいると思います。決算の歳入では、売買の益は小さい割合です。
外為特会の歳入のうち、当年度の収入(運用収入・外国為替等売買差益・雑収入の合計)に占める割合は、次のとおりです。
| 決算の年度 | 運用収入 | 外国為替等売買差益 |
|---|---|---|
| 令和2 | 88.9% | 6.7% |
| 令和3 | 92.1% | 3.5% |
| 令和4 | 90.9% | 5.1% |
| 令和5 | 92.4% | 4.5% |
| 令和6 | 92.7% | 7.2% |
出典:財務省 各年度の決算ページ「歳入歳出決算の概要」から当メディアが計算(運用収入÷(外国為替等売買差益+運用収入+雑収入))。
収入の約9割は運用収入で、売買差益は3.5〜7.2%です。令和6年度の運用収入4.84兆円の中身は、次のとおりです。
| 運用収入の中身(令和6年度) | 金額(億円) |
|---|---|
| 外貨証券の利子 | 25,617 |
| 外貨預け金の利子 | 6,588 |
| 償還益金 | 11,020 |
| そのほかの外貨建収入 | 5,017 |
| 外貨証券の貸出料 | 127 |
| 合計 | 48,369 |
出典:財務省「外国為替資金特別会計財務書類」令和6年度(区分別収支計算書の内容に関する明細)。
運用収入は、利子だけでなく、償還益金なども含みます。また、外貨建ての収入を円に直した額なので、為替相場の影響を受けます。その影響の分は、この表からは分けられません。財務省の決算概要は、令和7年度の外為特会の剰余金の主な発生要因を、「保有外貨資産と円建負債(政府短期証券)の金利差」の運用収益と書いています。
売買差益は、売買を行ったときに生じた差額で、国は個々の介入の差益の額の公表を控えています(鈴木財務大臣 2024年5月28日 参議院財政金融委員会)。
減税に要る額との比べ
では、一般会計に入る3.2兆円は、減税に要る額と比べてどれくらいでしょうか。減税の例として比べるのは、閣議決定の大綱(令和8年9月15日)が令和9年4月1日から令和11年3月31日までの2年間としている、飲食料品の消費税の引下げです。大綱は、飲食料品の消費税率を、地方消費税と合わせて8%から1%にするとしています。
財務省の青木主税局長は、2026年7月16日の参議院財政金融委員会で、飲食料品を含む消費税の軽減税率(8%)を1%に引き下げた場合の減収見込額は約4.3兆円(ゼロに引き下げた場合は約5兆円)だと答えました。大綱の「1%」は、この8%から1%の場合にあたります。国と地方の合計の、機械的な試算で、片山財務大臣は同じ額を1年当たりの減収額として説明しています。大綱が定める引下げは2年間なので、4.3兆円は大綱の2年間の額ではなく、1年分の額です。
3.2兆円 ÷ 4.3兆円(国と地方の合計)= 約74%(当メディアの計算)
3.2兆円は令和7年度の一般会計の歳入に入った額で、4.3兆円は年度の指定のない1年分の機械的試算。この約74%は、1年分どうしの額の大きさの比べです。3.2兆円はすでに令和7年度の歳出に使われているので、減税に回すなら別の財源が要ります。消費税の国の分だけで割ると割合は大きくなり、地方の減収を国が埋め合わせる補塡の分を入れると小さくなります※5。
※5 計算は、後半の「前提と方法」にあります。
4 含み益50兆円は、帳簿の上の評価額
含み益とは何の額か
「外為特会に含み益が50兆円ある」と言うときの含み益は、財務書類の項目では「為替換算差損益」にあたります。令和6年度末(2025年3月31日)は50.3兆円です。財務省「外国為替資金特別会計財務書類」(令和6年度)の貸借対照表では、資産・負債差額80.7兆円のうち「為替換算差損益」が50.3兆円(50,251,532百万円)です。貸借対照表は、次のようになっています。
| 項目 | 金額 |
|---|---|
| 資産合計 | 191.4兆円 |
| -負債合計 | 110.7兆円 |
| =資産・負債差額 | 80.7兆円 |
| うち為替換算差損益 | 50.3兆円 |
為替換算差損益は、「外国為替等の評価替えに伴って生じる評価差損益額の累計」(法律の言葉では「評価益」「評価損」)と、財務書類に書かれています。保有する外貨の資産と負債を、決算の時点の為替相場で円に直した差の合計です。債券の価格が変わったことによる評価の差(資産評価差額)は、これとは別の項目です。ここでの「含み益」は、為替換算差損益のことだけを指します。
為替相場しだいで、この額は増えも減りもします(マイナスのときは、含み損にあたります)。
| 年度末 | 為替換算差損益の累計(兆円) |
|---|---|
| 令和2年度末(2021年3月31日) | -11.5 |
| 令和3年度末 | + |
| 令和4年度末 | + |
| 令和5年度末 | + |
| 令和6年度末(2025年3月31日) | + |
出典:財務省「外国為替資金特別会計財務書類」各年度の資産・負債差額増減計算書。令和2年度末が評価損だったことは、鈴木財務大臣が2023年2月3日の衆議院予算委員会で「マイナス十一・五兆円の評価損」と答えています。
令和7年度末(2026年3月31日)の額は、財務省のページに令和7年度の財務書類が載るまで、公表されていません(2026年10月時点で、財務省の外為特会のページに載っているのは令和6年度まで)。
決算の歳入に出ない理由
特別会計に関する法律は、売買の利益と、評価の替えによる利益を、別の条文で書いています。
- 第78条第1項:外国為替等の売買に伴って生じた利益は、その年度の歳入に繰り入れる。損失は、その年度の歳出で補てんする
- 第79条第2項:外国為替等の価額の改定に基づいて生ずる利益または損失は、外国為替資金の評価益または評価損として整理する
売買の差益は、毎年の剰余金の元に入ります。評価益は、外国為替資金の評価益として別に整理されるので、決算の歳入には出ません。
国は、これを財源にできない理由をどう説明しているか
含み益を円にするには、外貨を売る必要があります。国は、その点について、次のように説明しています。
- 外貨を円に替えるのは、為替介入そのもの:岸田首相(当時)は2022年10月18日の衆議院予算委員会で、「財源確保のために外貨を円貨に替えるのは、実質的にドル売り・円買いの為替介入そのもの」と述べました。鈴木財務大臣は、満期になった証券をその都度少しずつ円にしても、実質的に外貨売り・円買いの為替介入そのものになる、と答えています(2024年5月8日 衆議院財務金融委員会)
- 介入で得た円は、政府短期証券の償還に充てる:加藤財務大臣は2025年5月9日の衆議院財務金融委員会で、円買い・ドル売りの介入で取得した円貨は政府短期証券の償還に充てていると答えました。片山財務大臣は2026年5月26日の参議院財政金融委員会で、介入で得た円貨は政府短期証券の償還に充てることが法令上決まっていて、これを財源として活用することはできない法令上の仕組みになっている、と答えています。財務省の特別会計ガイドブックにも、「為替介入で得た円貨は政府短期証券の償還に充当されます」とあります
これらは国の説明です。
外貨を売って円にした実績は、為替介入(円買い・米ドル売り)の額で見られます。財務省の「外国為替平衡操作の実施状況」に出ています(円換算)。得た円は、上で書いたとおり、政府短期証券の償還に充てると国は説明しています。
| 時期 | 円買い介入の額(兆円) |
|---|---|
| 2022年(9〜10月) | 9.2 |
| 2024年(4〜5月・7月) | 15.3 |
| 2025年 | 0 |
| 2026年(4月28日〜5月27日の期と、7月30日〜8月26日の期) | 27.1 |
出典:財務省「外国為替平衡操作の実施状況」(2022年・2024年は四半期計、2026年は4〜5月の分の11.7兆円と、7月30日〜8月26日の期の15.4兆円の合計。四捨五入のため合計が合わないことがあります)。
財務省の表は円換算の額だけで、売ったドルの額の欄はありません。
次の表は、含み益と毎年の剰余金の違いです。
| 含み益 | 毎年の剰余金 | |
|---|---|---|
| 額 | 為替換算差損益 50.3兆円(令和6年度末) | 剰余金 5.36兆円(令和6年度決算) |
| 何の額か | 保有する外貨を、決算時点の相場で円に直した評価額 | 歳入から歳出を引いた、決算の残り |
| 決算の歳入 | 出ない(外国為替資金の評価益として整理) | 出る。一般会計へ3.20兆円(令和7年度の歳入) |
出典:外国為替資金特別会計について、財務省の財務書類・決算、特別会計に関する法律 第78・79条。
5 次に「特別会計で減税」と聞いたら
この記事の問い、国が持つ外貨の儲けは減税に回せるのか、への答えは、毎年の剰余金はすでに一般会計に入って使われていて、含み益は財源にできない、と国は説明している、です。
飲食料品の消費税の引下げは、大綱で令和9年4月1日から2年間とされています。片山財務大臣は、飲食料品の消費税率を1%にした場合の1人1年あたりの減税額を約3万6千円と説明しています(2026年6月22日 衆議院予算委員会)。その財源に「特別会計」「外為特会」を、という話を聞いたら、次の3つの問いに当てはめると、何の額の話かが分かります※6。
- 400兆円の話か:重なりと借り換えを含んだ額か、引いた後の純計か
- 毎年の剰余金の話か:すでに一般会計に入っている繰入と、どの年度の額か
- 含み益の話か:決算の歳入に出ない為替換算差損益か
※6 1は節1・節2、2は節3、3は節4で書いています。
後半(参照用)
言葉
| 言葉 | 中身 |
|---|---|
| 特別会計 | 一般会計とは別に、事業ごとに分けて管理する国の財布。令和6年度は13会計 |
| 外国為替資金特別会計(外為特会) | 国が為替介入に使うドルなどの外貨と、その利子を管理する国の財布 |
| 純計 | 会計どうしの重なりと、国債の借り換えを引いた、実際の支出の額 |
| 剰余金 | 歳入から歳出を引いた残り。外為特会では、外貨資産の利子などの運用収入が元になる |
| 為替換算差損益(含み益) | 保有する外貨の資産と負債を、決算の時点の為替相場で円に直したときの差の累計。決算の歳入には出ない |
| 政府短期証券 | 外貨を買うための円を集めるために、外為特会が出した短期の借金の証書 |
| 為替介入 | 為替相場の急な変動を抑えるために、国が外貨を売り買いすること。円買い介入は、外貨を売って円を買う |
6つの経費の条文
節2の表の「国の負担の決まり」の条文です。
| 経費 | 令和6年度決算(兆円) | 法律に書かれていること |
|---|---|---|
| 年金給付費 | 55.6 | 基礎年金の給付に要する費用(保険料免除期間分などを除く部分)に法の計算式を当てた額の2分の1を国庫が負担する。障害基礎年金は100分の20(国民年金法 第85条第1項) |
| 医療給付費 | 23.6 | 協会けんぽの給付費に、政令で定める割合(1000分の130〜1000分の200の範囲)で補助する(健康保険法 第153条)。国民健康保険は、国が都道府県に対し、市町村の療養の給付等の費用と、都道府県が納める前期高齢者納付金・後期高齢者支援金などの費用の合算額の100分の32を負担する(国民健康保険法 第70条) |
| 介護給付費 | 3.3 | 介護給付に要する費用の100分の22(施設等は100分の15)を負担する(介護保険法 第121条) |
| 国債費 | 80.6 | 国債の償還金と利子を支払う(特別会計に関する法律 第40条)。償還のための一般会計からの繰入は、前年度期首の(一般会計の負担に属する)国債の総額の100分の1.6(同 第42条第2項) |
| 地方交付税交付金 | 19.9 | 地方交付税の原資は、所得税・法人税の収入額のそれぞれ100分の33.1、酒税の100分の50、消費税の100分の19.5、地方法人税の全額(地方交付税法 第6条) |
| 義務教育費国庫負担金 | 1.6 | 教職員の給与等に要する実支出額の3分の1を負担する(義務教育費国庫負担法 第2条) |
前提と方法
-
金額は令和6年度(2024年度)決算。令和7年度は、財務省が2026年7月31日に公表した決算概要の額(剰余金・繰入)
-
400兆円の足し引きは、財務省 統計「一般会計及び特別会計決算純計」(第16表)。使い道は「主要経費別純計」(第18表)。6つの経費の和184.6兆円と72.3%は、第18表の額を当メディアが足し、255.4兆円で割った
-
条文は、e-Gov 法令検索の現行の版(2026年10月6日取得。地方交付税法は2026年7月17日施行、義務教育費国庫負担法は2017年4月1日施行の版、ほかは2026年10月1日施行)。額は令和6年度決算なので、令和6年度当時の条文と同じとは限りません
-
約1.3%は、令和7年度の一般会計歳入予算明細書の外国為替資金特別会計受入金(款5項3目3-09と同34-03の合計3,200,749,848千円)を、令和7年度当初予算の歳出純計254.9兆円(特別会計ガイドブック令和7年版 第Ⅰ編第4章)で割った、当メディアの計算です。分母は当初予算の純計です。修正成立後や補正予算の後の純計は、特別会計ガイドブック令和7年版・日本の財政関係資料(令和8年4月)・財務省の統計表(第16表)に載っていません(2026年10月8日に確認)。令和7年度決算の純計も、第16表の令和7年度の列が決算見込額(285.4兆円)のままで、まだ公表されていません。参考に、この見込額で割ると約1.1%です。約64%・約82%は、3,200,749百万円を5兆円、5兆円×78%=3.9兆円で割った、当メディアの計算です(4.3兆円・5兆円は国会答弁の額、3.9兆円は国の資料に無い推計)
-
運用収入・売買差益の割合は、財務省の各年度の決算ページの数字から当メディアが計算
-
3.2兆円と消費税の減収額の比べは、4.3兆円(国と地方の合計)に国分の割合78%(国分6.24%÷合計8%)を掛けて国の分3.354兆円を出し、3,200,749百万円を割って「約95%」と書き、国と地方の合計4.3兆円でも割って「約74%」(3,200,749÷4,300,000)と並べた(計算検証役の確認済み。3.354兆円は当メディアの計算)。年度が違う点は、節3に書いたとおり
-
節3の、消費税の減収額との比べの詳しい計算:消費税は、国と地方の割合が国分6.24%・地方分1.76%と決まっています(財務省「消費税の使途(令和8年度予算)」)。4.3兆円のうち国税の分は、この割合(国分は合計8%のうち78%)で分けると約3.4兆円(4.3兆円×78%=3.354兆円。当メディアの計算)で、3.2兆円÷3.354兆円は約95%です。ただし、大綱は、地方消費税の減収を全額、国が地方特例交付金で補塡するとしています。国の持ち出しは、国税の分の3.4兆円に、この補塡の分が加わった額になるので、約95%は補塡を除いた国税の分だけで割った、割合の大きい側の値で、実際の持ち出しに対する割合はこれより小さくなります。地方交付税に回る分の額は大綱に書かれておらず、持ち出しがどの額かは決められないため、本文は国と地方の合計の4.3兆円で割った約74%を主にしています
-
軽減税率をゼロにした場合(約5兆円)も、同じ方法で割ると、国と地方の合計に対して約64%、国税の分(5兆円×78%=3.9兆円)に対して約82%です(当メディアの計算)。約82%も、約95%と同じく補塡を除いた値で、実際の持ち出しに対する割合はこれより小さくなります。国の分の額は、1%の場合と同じく国の資料に無く、割合で分けた推計です
-
約3万6千円は、片山財務大臣が、減収額約4.3兆円を総人口約1.2億人で割って説明した、機械的な額です(2026年6月22日 衆議院予算委員会)
-
政府は、食料品だけの減収額を示していません。2025年4月9日、青木主税局長は、食料品に限定した額は答えるのが難しい面があると述べ、軽減税率8%をゼロにする場合は5兆円程度だと答えています。「食料品の消費税ゼロは約5兆円」と政府が言ったわけではありません
断定できないこと
- 資産・負債差額80.7兆円から為替換算差損益50.3兆円を引いた30.4兆円について、財務省の特別会計ガイドブック(令和7年版)は、評価替えに伴う損益のほかに、外国為替資金に組み入れられた内部留保(旧積立金相当額)等が含まれると説明しています(令和5年度末の説明)。内部留保の組入累計は、令和6年度末で約30.2兆円です。30.4兆円と30.2兆円は近い額ですが、一致しません。この30.4兆円の扱いを、そのまま説明した答弁や財務省の資料は、国会会議録(2022年1月〜2026年10月)と財務省の資料の範囲では見つかっていません。
- 外為特会の売買差益のうち、為替介入で生じた分がいくらかは、決算書にも国会答弁にも出ていません(国は個々の介入の差益の額を明らかにしていません)。令和5年度は為替介入がなかった年度ですが、売買差益は0.21兆円ありました。年度ごとの売買差益と介入の額は、1対1では対応しません
- 令和7年度末の為替換算差損益は、財務省が令和7年度の財務書類を公表するまで、数字がありません
- 財務省の第18表には、「自由に使える分」と「決まっている分」の区分がありません。この記事は、法律に書かれた負担や繰入の割合を並べたもので、各経費の全額が法律で決まっているとは言っていません
- 決算の表に、特別会計だけの純計は載っていません
- 国民民主党の政策のページの、外為特会の資産を財源として活用する段落は、Internet Archive に保存された2026年1月14日と2月8日のページにはありません。2月9日〜3月11日は保存が無く、いつ書き足されたかは分かりません。時事通信は2月4日に、国民民主党が外為特会を財源の例として挙げていると報じています(別の資料です)
- 政党の政策については、国民民主党の政策のページ(更新日 2026年2月16日)と、立憲民主党の2025年参院選「主な政策項目」に、外国為替資金特別会計の資産・決算剰余金についての記述があります。当メディアが開いた各党の政策文書で、外為特会の語があったのは、国民民主党と立憲民主党だけでした。日本維新の会は「国の財政状況を極めて分かりづらくしている特別会計については、抜本的な見直しと整理を行います。」の1文です。自民党の「令和8年政策BANK」(PDF12頁)・政策BANKのweb版(29頁)・総合政策集2026「J-ファイル」(165頁)には、外為特会・外国為替資金特別会計の語がありません。日本共産党の2026総選挙政策と分野別政策の全101頁も同じです。J-ファイル165頁には、特別会計全体の積立金・余剰金を一般会計の財源に活用するという一般的な記述があります。自民党と日本共産党の文書は2026年10月8日に、日本維新の会の文書は10月6日に取得した版です
出典
- 財務省 統計「第16表 昭和62年度以降一般会計及び特別会計決算純計」「第18表 平成20年度以降一般会計及び特別会計の主要経費別純計」「第9表 平成15年度以降特別会計項別歳入歳出決算、予算」:財務省 統計表一覧
- 財務省「令和6年度決算の概要」:PDF/「令和7年度特別会計の決算概要」(2026年7月31日公表):PDF
- 財務省 外国為替資金特別会計 各年度の決算ページ(令和2〜6年度):令和6年度・令和5年度・令和4年度・令和3年度・令和2年度
- 財務省「外国為替資金特別会計財務書類」令和2〜6年度:令和6年度・令和5年度・令和4年度・令和3年度・令和2年度
- 財務省「令和7年度一般会計予算書 歳入予算明細書」(当初予算〔第217回国会提出〕の版。款5項3目3-09・同34-03の外国為替資金特別会計受入金。PDF 215頁〔印刷頁204〕・243頁〔印刷頁232〕。修正成立版でも同じ頁・同じ額):令和7年度一般会計予算(PDF)
- 財務省 統計表 第16表(令和7年度は決算見込額・2026年10月8日取得):上の統計表一覧
- 財務省「日本の財政関係資料」令和8年4月 57頁(令和7年度の純計は決算見込額285.4兆円):PDF
- 財務省「特別会計ガイドブック」令和7年版 第Ⅰ編総論 第4章(令和7年度当初予算の純計254.9兆円):PDF
- 財務省「外国為替平衡操作の実施状況」:CSV
- 特別会計に関する法律(平成19年法律第23号)第40条・第42条・第71条・第78条・第79条・第8条 ほか、国民年金法 第85条、健康保険法 第153条、国民健康保険法 第70条、介護保険法 第121条、地方交付税法 第6条、義務教育費国庫負担法 第2条(e-Gov 法令検索):特別会計に関する法律・国民年金法・健康保険法・国民健康保険法・介護保険法・地方交付税法・義務教育費国庫負担法
- 国会会議録(国立国会図書館):2022年10月18日 衆議院予算委員会、2023年2月3日 衆議院予算委員会、2023年6月8日 参議院財政金融委員会・外交防衛委員会連合審査会、2024年5月8日 衆議院財務金融委員会、2024年5月28日 参議院財政金融委員会、2025年4月9日 衆議院財務金融委員会・2025年5月9日 衆議院財務金融委員会、2026年4月22日 衆議院財務金融委員会、2026年5月26日 参議院財政金融委員会、2026年6月22日 衆議院予算委員会、2026年7月16日 参議院財政金融委員会
- 閣議決定の大綱(令和8年9月15日)第二・一・1、第二・五:PDF
- 財務省「消費税の使途(令和8年度予算)」注4(国分6.24%・地方分1.76%):PDF
- 参議院財政金融委員会 2026年7月16日(青木主税局長の答弁):上の国会会議録
- 時事通信 2026年2月4日「外為特会は「埋蔵金」か…」(2026年10月6日取得):記事
- 自由民主党「令和8年政策BANK」(PDF 12頁。2026年10月8日取得):PDF/政策BANK web版(29頁。2026年10月8日取得):政策BANK/総合政策集2026「J-ファイル」(165頁。2026年10月8日取得):PDF
- 日本共産党「2026総選挙政策」と分野別政策(一覧の100頁。本体1頁+分野別100頁=101頁。2026年10月8日取得):2026総選挙政策・分野別政策の一覧
- 日本維新の会「維新八策2026 個別政策集」「行政改革」の項(2026年10月6日取得):政策集
- 会計検査院「令和元年度決算検査報告」第6章第2節 外国為替資金特別会計(2026年10月11日取得。検査院は、歳入と歳出の差引額と書いている。表の令和元年度の「剰余金」の列は、この差引額):報告
- 国民民主党 政策各論1(更新日 2026年2月16日の版):政策のページ。Internet Archive の保存:2026年1月14日・2月8日・3月12日
- 立憲民主党「主な政策項目」(2025参院選):政策のページ