会社員だった人の年金の平均額は、昔より増えたのに、ここ25年は物価に届いていない
この記事で分かること
- 厚生年金に長く入っていた人が実際にもらっている年金の平均額は、58年(1966年度末〜2024年度末)で何倍になったか。同じ期間の物価と比べて
- 平均額は、1999年度末が最大で、ここ25年は物価に届いていないこと。毎年の改定を掛け合わせて分かること
- これからの見通し(国の推計)と、自分の年金の額を決めるもの
結論
会社員など、厚生年金に長く(原則20年以上)入っていた人(公務員・私学の先生の共済だけの人は除く)が実際にもらっている年金の平均は、1966年度末から2024年度末までの58年で、月約7,800円から月約15万円へ、約19倍になりました。同じ期間に、物価は約4.4倍です。
でも、ここ25年は違います。平均の月額は、1999年度末の約17.6万円を最大に下がり、2018年度末の約14.4万円を底に少し上がり、2024年度末は約15.0万円(1999年度末の約0.85倍)。その間に物価は約1.11倍なので、物価を除くと約0.77倍です。
これから受け取り始める人の額は、国の推計で見ます(節4)。法律が下限として書いているのは割合で(国のモデルの夫婦2人分の年金が、現役男子の手取り賃金の50%を上回る水準)、額ではありません。額は国の推計の見込みで、国のモデルの世帯の夫婦2人分で月 21.1〜22.6万円(2024年度の値段。賃金が伸びる前提)です。会社員などの厚生年金の保険料率は、2017年9月分から 18.3% で固定です。自分の額を動かせるのは、厚生年金に入る年数・給料・受け取り始める年齢です(節5)。
では、なぜここ25年は物価に届かなかったのか。資料で分かることは2つです(節3)。
- 毎年の改定が、物価に届かなかった。 すでに受け取っている人の額に毎年掛かる改定率は、25年分を掛け合わせると約1.01倍で、改定の基になる前年の物価の約1.07倍に届きません。届かなかった分は、賃金で改定した(または改定しなかった)年と、年金の伸びを抑える調整(マクロ経済スライド)の分です(物価より高く保った年の分と、それを縮めた年の分は、ほぼ打ち消し合います。節3)。
- 平均に入る人が変わった。 この平均は、その年に受け取っている人全員の平均で、同じ人の額を追ったものではありません。2001年度からは、64歳までは給料に比例する分(報酬比例部分)だけを受け取る人も平均に入るようになり、国も2000年度以前とは単純には比べられないと注記しています。65歳以上だけの平均が分かる2005年度末から見ても、物価を除くと約0.79倍で、1を下回ります。
では、この2つで、平均が物価に届かない差は、どこまで説明できるのでしょう?
1. 厚生年金に長く入っていた人の年金の平均は、58年で約19倍になった
問いに入る前に、結論の数字を国の表で確かめます。まず、実際に受け取っている額から見ます。見るのは、厚生年金の老齢年金を受け取る人の、1人あたりの平均月額です(国の統計。各年度の終わり、3月末時点の平均で、以下「年度末」)。国民年金は、20歳から60歳までの全員が入る年金で、そこから出る年金を基礎年金といいます(会社員も自営業も共通に受け取る1階部分)。厚生年金は、会社員などが、国民年金に上乗せで入る年金です。
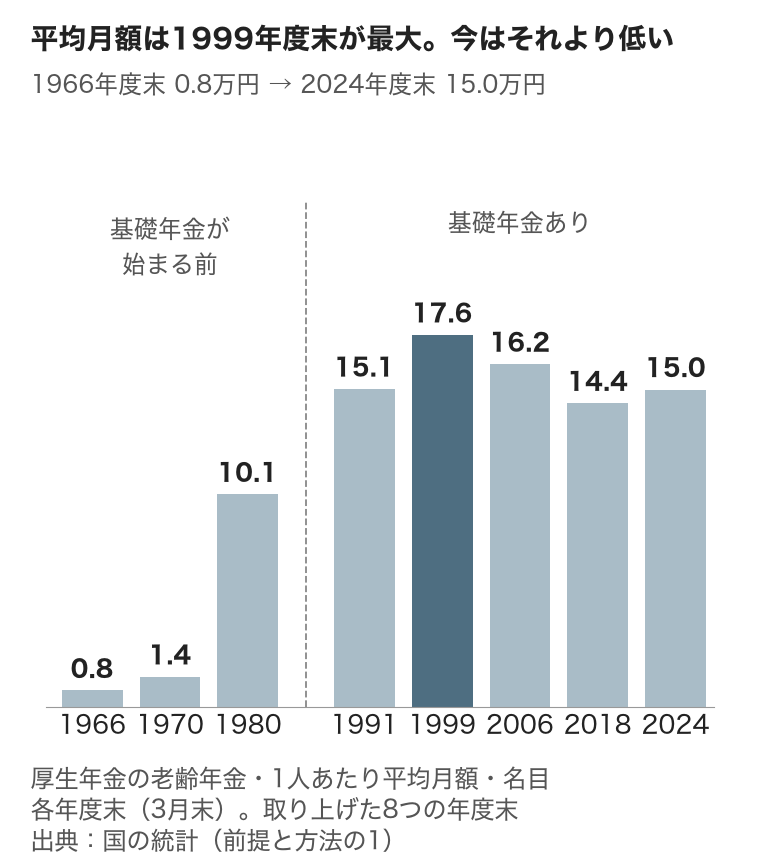
| 年度末 | 平均月額 | 注 |
|---|---|---|
| 1966 | 7,826円 | |
| 1970 | 14,272円 | |
| 1980 | 100,674円 | 基礎年金が始まる前 |
| 1991 | 150,522円 | 新しい制度(基礎年金)で65歳になった人が初めて出た年度末 |
| 1999 | 176,161円 | 最大 |
| 2006 | 162,301円 | |
| 2018 | 143,761円 | 1999年度末より後の底 |
| 2024 | 150,289円 |
(厚生年金の老齢年金〔旧法+新法〕・受給権者1人あたり平均・月額・名目。出所は前提と方法の1)
1966年度末の 7,826円が、2024年度末の 150,289円(約15万円)に。約19倍です。同じ期間に、物価(消費者物価指数。以下「物価」)は約4.4倍になりました。
増えた時期は、はっきりしています。1970年度末の 14,272円は、1980年度末の 100,674円と、10年で約7倍になりました(物価は約2.4倍)。この10年は、どちらの年度も基礎年金を含まない同じ範囲の平均です。
3つ、読み方の約束があります。
- 平均に入るのは、厚生年金に原則20年以上(生まれ年で21〜25年以上)入った人の「老齢年金」です。加入がそれより短い人(通算老齢年金など)は別に数えられます(前提と方法の1)。また、基礎年金は1986年4月に始まりました。国の表の注は1990年度以降の平均を基礎年金を含む値と書いていて、新しい制度で65歳になった人が初めて出るのは1991年度末です(前提と方法の1)。
- 1966年度末の平均(月 7,826円)は、基礎年金が始まる前の、旧法の老齢年金です。2024年度末の平均(月 150,289円)は、基礎年金を含みます。旧法の老齢年金には、加入月数に応じて決まる定額の分(定額部分)がありました。この定額部分は、新しい制度で65歳から基礎年金に置き換わったので(前提と方法の1)、約19倍は、中身が同じ部分の何倍、という比べではなく、「その年度末に受け取っていた老齢年金の平均の月額」どうしの比べです。
- 倍率は、どれも丸めた値(約)です。年金は年度末、物価と給料は暦年の値なので、時点が少しずれます。19倍と同じ見方(どちらも受け取っていた人の平均)で比べると、1980年度末の 100,674円から1991年度末の 150,522円は約1.5倍です(物価は約1.27倍)。
2. 平均の月額は1999年度末が最大で、2024年度末は約0.85倍。物価は約1.11倍
起点は2つです。1999年度末(平均月額 176,161円。最大の年)と、1991年度末(150,522円。新しい制度の人が65歳になり始めた年度末)。それぞれを、2024年度末の 150,289円と比べます。
物価を除いた年金 = 年金の倍率 ÷ 物価の倍率
1999年度末から:0.85 ÷ 1.11 = 0.77
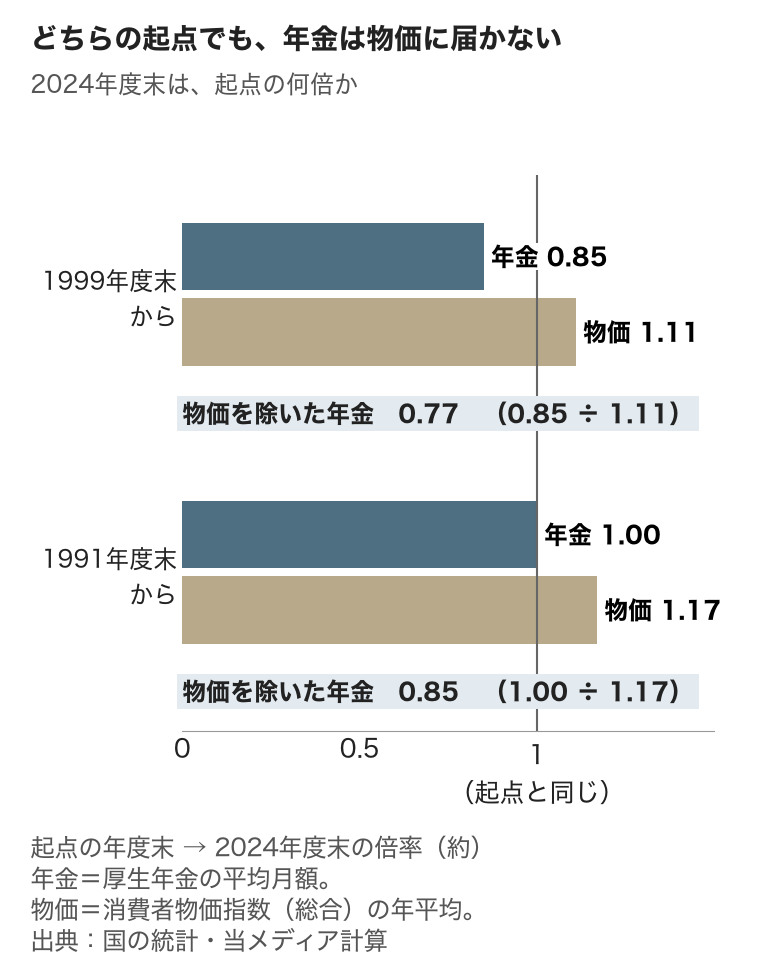
| 起点 → 2024年度末 | 平均月額の倍率 | 物価の倍率 | 物価を除いた年金 |
|---|---|---|---|
| 1999年度末 | 0.85 | 1.11 | 0.77 |
| 1991年度末 | 1.00 | 1.17 | 0.85 |
(倍率はすべて「約」)
年金と同じ期間に、給料がどう動いたかも見ておきます。会社や役所から給料をもらう人(パートを含む)の1人あたりの給料の平均(毎月勤労統計の現金給与総額)は、1999年から2024年まで約1.00倍で、ほぼ横ばいです。
起点を変えても、物価を除いた年金は1を下回る向きは同じです(1991〜2006年度末のどの起点でも約0.77〜0.85倍。2018年度末からでも、物価を除いた年金は約0.96倍。起点ごとの値は前提と方法の1)。
平均に入る人の中身も、この25年で変わりました。2001年度から、60代前半に受け取る年金の定額部分(節1 の定額部分のうち、60代前半に受け取る分)の支給開始年齢が段階的に上がり、64歳までは報酬比例部分(給料に比例する分)だけの人も、平均に入るようになりました。国も「平成13年度の平均年金額は平成12年度以前のものと単純に比較することはできない」と注記しています(事業の概況 平成13年度 表11 注3)。65歳以上だけの平均が分かるのは2005年度末からで、171,058円が2024年度末の153,710円になり、約0.90倍で、同じ期間の物価(約1.14倍)を除くと約0.79倍です。
3. 毎年の改定を掛け合わせても物価に届かず、平均額はそれよりさらに低い
年金は、毎年4月に、すでに受け取っている人の額が改定されます。今の決まりは、前の記事(年金は、物価と同じだけ上がっているのか?)で、2016〜2026年度の11回に当てはめて見ました。式は1つです。
改定率 =(物価の伸びと名目手取り賃金の伸びの低い方)− 調整
いまの決まりの例(令和8年度・基礎年金):2.1% − 0.2% = 1.9%(物価 3.2%・名目手取り賃金 2.1%・調整 0.2%)
式の「調整」は、年金の伸びを抑える決まり(マクロ経済スライド)です。
では、1999年度末から2024年度末までの改定を、全部掛け合わせるとどうなるでしょう。毎年4月の改定率(2013年度は10月の−1.0%も)を、2000〜2024年度の25回分掛け合わせると、約1.01倍です。改定は前年の物価をもとに決まるので、比べる物価も1年前にそろえ、「前年の物価(1998年→2023年)」とします(約1.07倍)。
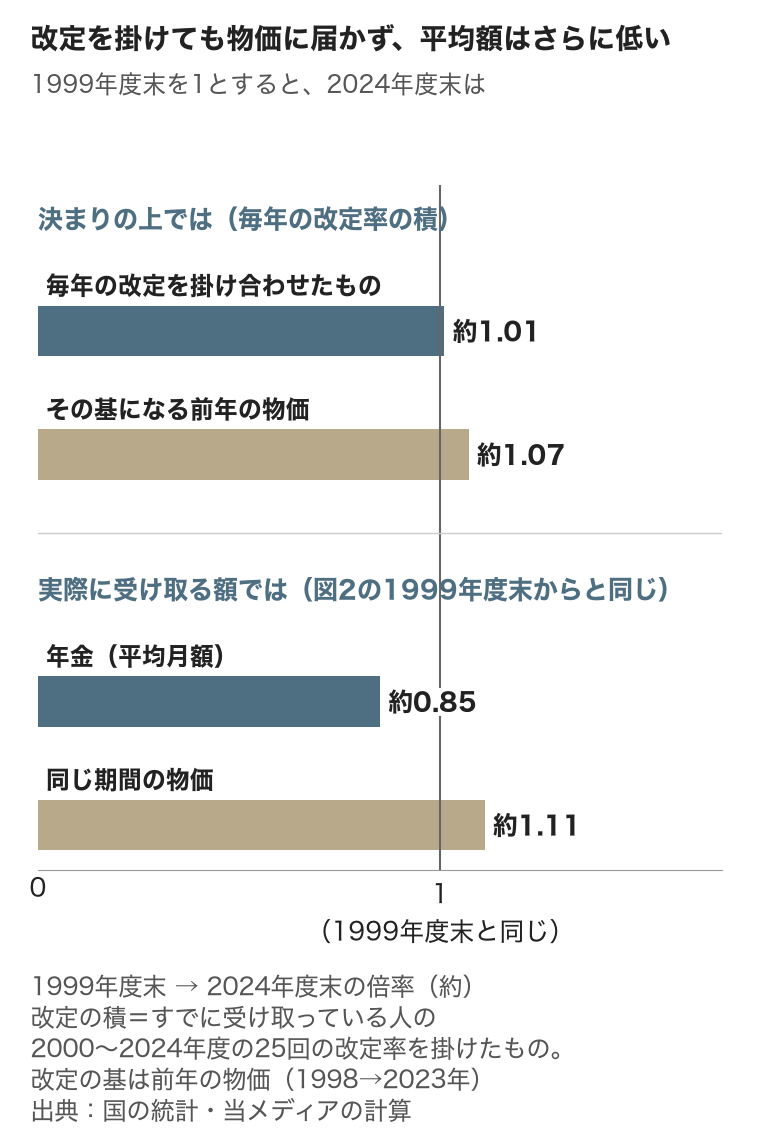
| 比べるもの | 倍率 |
|---|---|
| 毎年の改定率を掛け合わせたもの(2000〜2024年度の25回。すでに受け取っている人の分) | 約1.01 |
| その改定の基になる前年の物価(1998年→2023年) | 約1.07 |
| 平均月額(1999年度末→2024年度末。節2 の表2) | 約0.85 |
| 同じ期間の物価(1999年→2024年) | 約1.11 |
並べると、読めることは2つです。
- 改定を25回重ねても約1.01倍で、前年の物価の約1.07倍に届きません(丸める前の値で計算。前提と方法の表3)。物価に対する差は約−5.8%(約0.94倍)です。これを、年ごとの改定率と前の年の物価の変化率の差で分けると、次の3つになります。3つの率は足し算でなく掛け算です(1.035 × 0.966 × 0.942 = 約0.94)。1行目と2行目はほぼ打ち消し合う(1.035 × 0.966 = 約1.00)ので、3行目がほぼ全体の差になります。
| 区分 | 物価に対する差 |
|---|---|
| 物価より高く保った年(2000〜2006・2008・2010〜2013・2017年度。2000〜2002年度は、前の年の物価が下がったのに改定しなかった分など) | 約+3.5% |
| 高く保った分を縮めた年(特例水準を下げた2013〜2015年度と、2009年度の一部) | 約−3.4% |
| 物価より低く改定した年(2007・2009・2014〜2016・2018〜2022・2024年度ほか) | 約−5.8%(1・2行目が打ち消し合うので、全体の差とほぼ同じ) |
2行目の特例水準は、物価が下がったのに年金額を据え置いたこと(2000〜2002年度など。1行目)などで、本来の水準より高くなっていた年金額です。その解消は法律(平成24年法律第99号)で決まりました(国の説明は前提と方法の2)。
3行目の中身は、賃金で改定した(または0.0%で改定しなかった)分が物価を下回った年の分と、調整(マクロ経済スライド)の分です(それぞれの率は前提と方法の表3)。3つは、掛け合わせると全体の差になるように年ごとに分けたもので、物価に届かない原因の割合ではありません。1つの年の改定に、特例水準の分とそれ以外の分が一緒に入っている年は、分けて2つの区分に入れています(2009年度・2013〜2015年度。前提と方法の表3)。
- 平均月額の約0.85倍は、改定の約1.01倍より低い値です。この差のうち、人の入れ替わりの分がどれだけかは、資料では分けられませんでした。1999年度末の年齢別、または「基礎または定額あり」と「基礎及び定額なし」(報酬比例部分だけの人)に分けた平均が、国の公表資料(事業の概況 平成10〜14年度)に載っていないためです(見た範囲は前提と方法の8)。資料で確かめられた、平均に関わる点は2つあります。
1つ目は、2000年4月の法改正(平成12年法律第18号)です。老齢厚生年金(報酬比例部分)の計算に使う乗率が、1000分の7.5から7.125(5%低い)になりました。国の説明に出てくる「今もらっている人の額」は、1人ずつの年金額のことで、この記事の平均(受け取る人全員の平均)とは別のものです。国(厚生省年金局長)は「これはあくまで将来に向けての措置でございますので、今もらっている方の年金額が減るということはございません」と答え(2000年2月3日 参議院 国民福祉委員会)、厚生省の「年金制度改正案大綱の概要」は、従来の式で計算した額は下回らないよう保障するとしています(新しい式の額がそれを下回らないようにする決まりで、毎年の改定の約束ではありません。前提と方法の2)。この引下げと保障が、平均にどれだけ効いたかは、資料がありません。
2つ目は、入れ替わりの手がかりになる数です。2024年度末では、64歳以下の人も入る全体の平均(150,289円)が、65歳以上だけの平均(153,710円)より約2.2%(3,421円)低くなっています。
問いに戻ると、資料で説明できるのは改定の分(前年の物価に対して約0.94倍)までで、平均がそれよりさらに低い分は、資料で分けられません。
4. これからの見通し:法律が下限として書くのは年金の額でなく割合。国の推計の額は、賃金が伸びる前提での見込み
ここまでは、いま実際に受け取っている人の話でした。では、これから受け取り始める人の年金はどうなるのでしょう。ここからは、国の推計で見ます(財政検証 令和6年・年金額の分布推計。前提は前提と方法の6)。
法律が下限として書いているのは、額ではなく割合です。 国のモデルの世帯(夫が40年会社員・妻が40年専業主婦)の夫婦2人分の年金が、現役男子の平均の手取り賃金の50%を上回る水準を確保する、と書いています(2004年の改正法 附則第2条)。この割合を所得代替率といいます。額の保証ではなく、割合の下限です。下回る見込みになったときは、調整の終了などを検討して措置を講じる、と同じ条に書かれています。一方、調整だけで年金の名目の額が前の年より下がることはない、という決まり(名目下限措置)もあります(前提と方法の4)。
額と割合の関係は、式で書けます。
額 = 国のモデルの現役男子の手取り賃金 × 所得代替率
1959年度生まれ:37.0万円 × 61.2% = 22.6万円
1989年度生まれ:41.2万円 × 51.1% = 21.1万円
調整(年金の伸びを抑える決まり。節3 の式の「調整」と同じ仕組みです)は、国の説明では、財源(保険料水準・国庫負担・積立金の活用方法)を固定し、その範囲で足りるよう年金の伸びを抑える仕組みです(財政検証レポート 第1章 p14)。調整が続くあいだ、割合は下がります(同 p28・p43)。会社員などの厚生年金の保険料率は、その固定した保険料水準で、2017年9月分から給料の 18.3% です(国の図は「平成29年度以降の保険料水準の固定」と書きます。同 p13。法律は厚生年金保険法81条4項)。詳しくは記事2-2 で扱います。
国の推計(過去30年投影。生産性の伸びを過去30年の実績の低い側に置いた国のケース。前提と方法の6)は、2034年度以降、物価を除いた賃金が毎年0.5%伸びる前提です(2029年度までは手取り賃金 37.0万円で横ばい)。
次の表は、国の推計の夫婦2人分の額です。国のモデルの世帯の額で、自分の世帯の額ではありません。 国自身が、「モデル年金では、厚生年金への加入期間がどの世代でも同じ(夫は40年、妻は0年)と仮定されている」と書いています(財政検証レポート 第1章 p58)。生まれ年どうしを同じ条件で比べる物差しです。「2024年度の値段に直した額」は、物価の上がりを除いて2024年度の値段にそろえた額で、口座に入る額ではありません。1人分の平均(男女計)も並べます。各世代が65歳になった時点の額です。
国の推計では、夫婦2人分は、1959年度生まれから1989年度生まれまでで約7%少なくなり、2004年度生まれ(2069年度に65歳)の 22.4万円でほぼ元の額に戻ります。1人分の平均(男女計)は、国が示す生まれ年の中では、1974年度生まれの 11.9万円が最も低く、2004年度生まれで 13.6万円です(1959年度生まれは 12.1万円)。 ※節1〜3の約15.0万円とは物差しが違います。国の1人分は、国民年金が中心の人や専業主婦(第3号)の期間が長い人も入れた、65歳で受け取り始める時点の額です(前提と方法の6)。
夫婦2人分(国が決めた世帯)の額と、1人分の平均(2024年度の値段に直した月額)
| 生まれ年度 | 65歳になる年度 | 夫婦2人分(モデル年金) | 1人分の平均(男女計) |
|---|---|---|---|
| 1959 | 2024 | 22.6万円 | 12.1万円 |
| 1964 | 2029 | 22.3万円 | 12.0万円 |
| 1969 | 2034 | 21.8万円 | — |
| 1974 | 2039 | 21.7万円 | 11.9万円 |
| 1979 | 2044 | 21.4万円 | — |
| 1984 | 2049 | 21.2万円 | 12.0万円 |
| 1989 | 2054 | 21.1万円 | — |
| 1994 | 2059 | 21.3万円 | 12.7万円 |
| 2004 | 2069 | 22.4万円 | 13.6万円 |
※「—」は、国が出していない年です。2004年度生まれの行は、国の「年金額の分布推計」の値です(国の表は、1999年度生まれを示していません)。
自分の見込み額は、ねんきんネット(日本年金機構)で見られます。
詳しい分け方と、受け取り始めた後の額は、前提と方法の7にあります。
1人分の平均(男女計)が増える理由として、国は、労働参加の進展による厚生年金の加入期間の延びと、実質賃金の上昇を挙げています。女性の厚生年金の平均加入期間は、1959年度生まれの 17.2年から、1994年度生まれの 28.2年に伸びる見通しです。経済や人口の前提を変えると、結果も変わります(成長型・ゼロ成長のケースなどは、前提と方法の7)。
5. 自分の額は何で決まり、自分で動かせるのは何か
自分で変えられるのは、会社員なら、厚生年金に入る年数とその間の給料です。 自営業など国民年金を自分で払う人は、付加年金(月400円)を納めることなどです。受け取り始める年齢も額を変えます。
入った年金と年数で分けた平均
国は、1人ずつの年金を、入っていた年金の種類と年数で、4つに分けています。
型ごとの平均(1994年度生まれの女性・過去30年投影・2024年度の値段に直した月額。国の推計)
- 厚生年金に20年以上入る人:12.4万円
- どの1つの制度も20年に満たない人(中間的な経歴):7.1万円
- 専業主婦など(第3号)の期間が20年以上の人:6.5万円
- 国民年金が中心の人(自分で保険料を払う第1号の期間が20年以上。自営業など):5.8万円(厚生年金に入る期間は平均9.0年)
厚生年金に1年入ると:払う額と増える額
当メディアの試算です。例は、月収35.6万円(賞与を含めて12か月にならした額。年収約427万円)、本人の分だけ。
- 月収は、税金や社会保険料を引かれる前の額面で、毎月の給料ではなく、賞与を含めて12か月にならした額です(源泉徴収票の「支払金額」÷12)。
- 厚生年金に1か月入るごとに、平均の月収の 0.5481%(5.481/1000)が年金の年額に加わる、というのが国の式の率です(日本年金機構)。今の月収は、国の公表額と同じ2024年度の値段にそろえるため、再評価率 0.926 を掛けます。
本人の保険料(年)= 月収 × 12 × 9.15% ……(1)
 会社の分も含めると × 2(=18.3%)
増える年金の年額 = 月収 × 5.481/1000 × 再評価率 × 加入月数 ……(2)
月収35.6万円で、1年(12か月)入ると:
- 本人が払う保険料:356,000 × 12 × 9.15% = 年 約39万円(会社も同額)
- 増える年金:356,000 × 5.481/1000 × 0.926 × 12 = 65歳から、毎年 約21,700円(月 約1,807円)
扶養・国民年金の人が厚生年金に入ると:払った保険料に受け取りが並ぶ年齢
この表は、今は会社員・公務員の配偶者として扶養に入っている人(第3号)や、国民年金を自分で払っている人(第1号)が、厚生年金に入ると何が変わるかの比べです(今、会社員の人は、この表の行に当たりません)。並べたのは、払った保険料の合計と、65歳から受け取る年金の合計が同じになる年齢です。会社の分を自分が払った分に数えるかは見方が分かれるので、2通り示します。
| その1年、厚生年金に入らなかったとしたら… | 本人の分だけを、払った側に数えると | 会社の分も、払った側に数えると |
|---|---|---|
| 厚生年金に入らず、扶養されていたとしたら(第3号) | 約83歳 | 約101歳 |
| 厚生年金に入らず、国民年金を自分で払っていたとしたら(第1号) | 約74歳 | 約92歳 |
(障害・遺族の保障は入っていないので、得か損かはこの表だけでは決まりません)
この表は、払うお金と受け取るお金をそのまま足し合わせた単純な計算です。運用の利回り(国は物価を除いて年2.2%と置く。第1章 p25)で割り引いて、払った時点の値打ちに直して比べると、年齢はさらに遅くなります(前提と方法の3)。
入れていないもの:健康保険の給付(遺族年金との差し引きの例は前提と方法の3)。第3号の年齢は月収によりません。第1号は、厚生年金に入ると国民年金の保険料を別に払わなくてよくなる分を引くので、年齢が早くなり、月収で変わります。この表は、1年分の報酬比例だけの計算です。将来の調整(節3 で見た、年金の伸びを抑える調整と同じ仕組み。令和7年改正で、令和8年度から厚生年金の調整を弱める)による額の変化は、入れていません。計算の手順は前提と方法の3にあります。
自営業など、国民年金の保険料を自分で払う人は
2024年度(令和6年度)に40年納めた人の国民年金の満額(1人分)は、月6.8万円です。
付加年金(月400円)を納めると、納めた月数×200円が、年金の年額に上乗せされます。65歳から受け取れば、2年で、払った付加保険料に並びます(日本年金機構「2年以上受け取ると、納付した付加保険料以上」)。物価が上がっても、付加年金は増えません。
受け取りを遅らせると
遅らせた月数×0.7%、年金が増えます(70歳で+42%、75歳で+84%)。その間は受け取らないので、受け取る期間は短くなります。受け取りの合計が、65歳から受け取った場合の合計と等しくなるのは、70歳開始で約82歳・75歳開始で約87歳(これ以降は上回ります)です。
自分の数字は、どこで見るか
50歳未満のねんきん定期便は、将来の見込み額ではなく、今までの加入実績の額と厚生年金の加入月数です。将来の見込み額は、ねんきんネット(今の加入が60歳まで続くと仮定)や公的年金シミュレーターで見られます。非正規などで厚生年金に入っていなかった期間があるかは、ねんきんネットの年金記録で確かめられます(日本年金機構)。
支える人が減っても年金を払える仕組み(保険料・税・積立金)は、記事2-2「支える人が減っても、なぜ年金を払えるのか?」にあります。
あなたの年金の見込み額は、いくらでしょう?
用語の説明
所得代替率 その年に65歳になる人の夫婦2人分の年金が、同じ年の国のモデルの現役男子の手取り賃金の何割にあたるか(国の定義:夫婦2人分のモデル年金 ÷ 現役男子の平均手取り賃金。節4 と前提と方法の7で使う)。令和6年度は 22.6万円 ÷ 37.0万円 = 61.2%。
国のモデルの現役男子の手取り賃金 厚生年金に入る男子の平均賃金(共済の男子組合員も含めて算出)から、税・保険料を引いた額。将来の値は、国の見通し(過去30年投影では物価を除いた賃金が年0.5%伸びる前提)。
財政検証 国が年金のお金の見通しと、将来の年金の水準を点検するもの。令和6(2024)年のものは、経済の前提を変えた複数のケースで試算している。
モデル年金(モデル世帯) 夫が平均賃金で40年間会社員として働き、妻が40年間専業主婦(会社員・公務員に扶養されている配偶者で、国民年金の保険料を自分では払わない人)の夫婦の年金額。令和6年度に65歳になる人では、夫婦2人分で月22.6万円(うち厚生年金の報酬比例=給料に比例する分は約9.2万円)。 国は、モデル年金は厚生年金に入る期間がどの世代でも同じ(夫40年・妻0年)と仮定しているため、女性や高齢期まで働く人の増加などの影響を十分に確認することは困難、と書いている。本文で、モデル年金だけでなく型ごとの推計を使うのはこのため。
厚生年金・国民年金(基礎年金)・報酬比例
- 国民年金:20歳から60歳までの全員が入る。納めた月数に比例し、40年納めた満額は月6.8万円(令和6年〔2024年〕度の額。厚生労働省「令和6年度の年金額改定」)。国民年金から出る年金を「基礎年金」と呼ぶ。
- 厚生年金:会社員・公務員などが、国民年金に上乗せで入る。基礎年金に加えて、給料に比例する分(報酬比例)が出る。会社員も同じ基礎年金を受け取る。モデル年金の「厚生年金の額」(令和6年度 92,372円)は、このうち報酬比例の分。
第1号・第2号・第3号被保険者(年金に入っている人の区分)
- 第1号:第2号でも第3号でもない人(自営業・農業・学生・無職など。厚生年金に入っていない非正規の人も、第3号〔会社員・公務員に扶養されている配偶者〕でなければここ)。国民年金だけに入り、保険料を自分で払う。(日本年金機構「第1号被保険者」の定義から)
- 第2号:会社員・公務員など、厚生年金に入る人。厚生年金の保険料以外に、国民年金の保険料を負担する必要はない(加入する制度からまとめて国民年金に拠出金が払われる。日本年金機構)。
- 第3号:会社員・公務員に扶養されている配偶者。国民年金の保険料は自分では払わない。
保険料率と労使折半 会社員などの厚生年金の保険料率は、給料(賞与を含む)の18.3%。本人と会社が半分ずつ、9.15%ずつ払う。 国民年金(自営業など)は定額で、実際の額は物価・賃金に合わせて毎年変わる。本文の計算には令和6年度の16,980円を使う(増える年金を2024年度の値段で見ているので、保険料も同じ年度にそろえる)。
再評価率 本文の計算では、今の月収を、国の公表額と同じ2024年度の値段にそろえるために、日本年金機構の再評価率の表の令和6年度の行(昭和31年度以後生まれ=1956年度以後生まれ。現役世代はほぼ全員)の 0.926 を掛ける。再評価率とは、機構が、過去の給料(賞与を含む)に掛けて現在の価値に直す倍率と説明しているもの。
実質と名目
- 名目:その年の値段・金額のまま。
- 実質:物価の変化を除いた値。本文の年金額(国の推計)は、物価の変化を除いて2024年度の値段に直した月額。賃金・運用利回りの「実質」は、物価の変化を除いた伸び・率。
マクロ経済スライド 説明は節3 の式と、前の記事。調整の期間・終わり方は前提と方法の7。改定率は、物価が名目手取り賃金(手取りで見た賃金)を上回るときは賃金の伸びで決め、そこから「調整」を差し引く。2026年度は、物価3.2%・名目手取り賃金2.1%・調整0.2%で、基礎年金は 2.1−0.2=1.9%。調整は、年金に加入している人の数の変化と平均余命の延びをもとに決めた率。厚生労働省は、2004年に将来の現役世代の保険料に上限を決め、その範囲に年金を合わせるために入れた、と説明している。
付加年金 本文(節5)に額の説明がある。納められるのは第1号の人など(自営業など)で、全額・一部の免除や納付猶予の人、国民年金基金の人は入れない(日本年金機構)。
平均余命 ある年齢の人が、その後平均して何年生きるか。65歳の平均余命は、男性 19.68年・女性 24.52年(令和7年簡易生命表)。65歳+これで、男性 約85歳・女性 約90歳。平均なので、人により違う。
前提と方法
1. 実績の平均月額・物価・賃金(節1〜3)
- 平均に入らない人:加入がそれより短い人(通算老齢年金など)は別に数えられ、その人たちの平均は約6.8万円(国民年金の満額とは別。2024年度末。事業の概況 令和6年度 p12・p35)。
- 欄:厚生年金(第1号)の老齢年金・受給権者1人あたり平均・月額(名目)。旧法の老齢年金と新法の老齢相当の合計(国の事業の概況の「老齢年金」と同じ範囲)。1989〜2005年度末は、社会保障統計年報の第85表(人員)・第87表(1人当たり年額)から、当メディアが人数加重で出した(2005〜2010年度末の6年は概況の表と差が最大0.5円。1989〜2004年度末は概況の表と直接は比べていない)。「老齢年金」は、厚生年金に原則20年以上(生まれ年で21〜25年以上。中高齢の特例は15年以上)入った人で、範囲は生まれ年で動く(事業の概況 令和6年度 p35)。第85表の注に基礎年金・定額部分の語はありません。第87表(注6:併給している基礎年金分を含む)との差は、1990年度末まで0円で、1991年度末から出ます。国の注は平成2年度以降は基礎年金を含むと書いています(社会保障統計年報 第46表の注3)。公務員・私学の先生の共済だけの人は入らない(事業の概況 令和6年度 p7・p10〜11。2006年度末も、平成22年度 p1〜2・p4 のとおり共済組合は別の列)。旧JR・JT・NTT・農林の旧共済組合分は入る
- 出所:年度によって、厚生白書 昭和46年版の表(1966〜1970年度末・年額)・昭和51年版(第3-1-10表)・昭和56年版(第3-1-8表)・昭和61年版・平成元年版(第VIII-8表。1971〜88年度末。最大の確かめだけに使った)。1956〜65年度末は厚生白書 昭和32〜39・44年版の表(年額。昭和39年版の表は「1件当たり」、昭和44年版は「1人当たり」。昭和31年度末の 42,510円は扶養加算を含む)。表1 の年ごとの出所:1966・1970年度末は厚生白書 昭和46年版の表(年額を12で割った)。1980年度末は社会保障統計年報 第46表の 1,208,092円(年額)を12で割った 100,674円で、厚生白書 昭和56年版 第3-1-8表の月額(100,673円)とは1円違う。1991・1999年度末は第85・87表から当メディアが出した値(上の「欄」の項)。2006年度末は事業の概況 平成22年度、2018・2024年度末は同 平成30年度・令和6年度の表の月額。URL は出典欄・社会保障統計年報(第46表・第87表。年額)・事業の概況(令和6年度ほか。月額)から取った。年額の表は12で割って月額にした。年報(第85・87表)と概況は、旧法+新法で、2006〜2015年度末は1円以内で一致する(倍率は「約」まで)
- 物価:消費者物価指数(総合・2020年基準・年平均。総務省統計局、e-Stat)。1966年度末の倍率だけは、総合が1970年からなので「除く総合」。年金は年度末、物価は暦年で、時点がずれる(物価を1年ずらすと倍率が約3%動く)
- 賃金:毎月勤労統計調査(厚生労働省)の現金給与総額(一人平均月間)、調査産業計・就業形態計・30人以上。1970年から
- 1956〜2024年度末のどの年も、1999年度末(176,161円)より低い(1986〜88年度末だけは、旧法の老齢年金なども入る範囲の値で比べた)。1956〜65年度末は最大 7,648円(1965年度末。年額 91,781円を12で割った。厚生白書 昭和44年版 第8-11表。1956〜64年度末は月額 約3,300〜3,600円)、1966〜70年度末は最大 14,272円、1971〜85年度末は最大 120,868円(厚生白書の表の月額)、1986〜88年度末は 13.0・13.2・13.2万円(厚生白書 平成元年版の表。旧法の老齢年金なども入る範囲で、万円の小数1桁)、1989〜98年度末は最大 174,906円(1998年度末。第85・87表から当メディアの計算)、2000年度末以降は最大 175,865円(2000年度末)
- 倍率は、当メディアが原本の表の数字から計算した値
起点ごとの値と、範囲を変えた値(節2・節3。2024年度末 150,289円との比。物価は暦年・総合)
| 起点 | 年金の倍率 | 物価の倍率 | 物価を除いた年金 |
|---|---|---|---|
| 1991年度末 | 約1.00 | 約1.17 | 約0.85 |
| 1999年度末 | 約0.85 | 約1.11 | 約0.77 |
| 2006年度末 | 約0.93 | 約1.14 | 約0.82 |
| 2018年度末 | 約1.05 | 約1.09 | 約0.96 |
- 1991〜2006年度末の全起点の物価を除いた年金は、約0.77〜0.85倍(最小は2000年度末の約0.77、最大は1991年度末の約0.85)
- 第87表と第85表の差(第87表の新法の老齢相当と、第85表の金額÷人員の差)は、1990年度末まで0円で、1991年度末に7,922円、1999年度末に35,118円(新法の老齢相当どうし)と増える。旧法+新法の平均では、1991年度末に2,564円、1999年度末に23,954円です。第87表の注6は併給している基礎年金分を含むと書き、第85表の注には基礎年金の語がありません。差が数字に出る最初の年度末は1991年度末です。新しい制度が当てはまるのは1926年4月2日以後に生まれた人で、その人が65歳になり始めたのが1991年度だからです。1990年度末までに65歳になった人は全員が旧法で、65歳からの年金は旧法の定額部分でした。新しい制度では、65歳から定額部分が基礎年金に置き換わり、差の分だけが厚生年金に加算として残ります(昭和60年改正法 附則。厚生年金保険法 附則第59条第2項)。国の注は1990年度から含むと書いていますが、差が出るのは1991年度末からです。1990年度末以前は、差が出ない側です
- 第85表の側(金額÷人員。旧法+新法)では、最大は1994年度末の156,681円で、1999年度末は152,207円。第87表の平均(旧法+新法)は、1991年度末の150,522円から1999年度末の176,161円へ25,639円上がったが、そのうち第85表の側は+4,249円(147,958→152,207円)で、第87表との差が 2,564円から 23,954円へ21,390円開いた。第87表の注6は併給の基礎年金分を含むと書いており、差が1991年度末から出ることと合う。新しい制度では65歳で定額部分が基礎年金に置き換わるため、この差は上乗せだけではない
- 老齢年金に通算老齢年金(加入が短い人)を合わせた平均では、1999年度末→2024年度末の物価を除いた年金は約0.80。65歳以上だけの平均では、2005年度末→2024年度末で約0.79(年金約0.90・物価約1.14)。「基礎または定額あり」の人だけの平均では、2006年度末→2024年度末で年金約0.91(物価約1.14。2006年度末は事業の概況 平成22年度 表8、2024年度末は令和6年度 表9。どちらも受給権者ベースで、厚生年金保険にかかる年金の表です。平成22年度版は厚生年金保険と共済組合を別の列で示し、令和6年度版の第1号は共済組合の期間のみの人を除いています)。切り方を替えても、1を下回る
- 65歳以上だけの比べは、同じ人たちの比べではない(2005年度末と2024年度末では、64歳以下の人が約299万人から約77万人に減っている)。1999年度末の65歳以上だけ・「基礎または定額あり」/「基礎及び定額なし」別の平均は、資料に無い(前提と方法の8)
- 国民年金の老齢年金の平均には、元会社員の基礎年金も入る(事業の概況 平成17年度 参考資料4 注1)。起点をそろえて2006年度末から2024年度末で、厚生年金は約0.93倍、国民年金は約1.11倍(53,202円→59,310円)、物価は約1.14倍。国民年金の平均は、自営業などの人だけの平均ではない
2. 毎年の改定率の年表と、改定の積(節3・表3)
改定の積 =(1 + 2000年度の率)×(1 + 2001年度の率)× … ×(1 + 2024年度の率) ≒ 1.012
2013年度は、4月の 0.0% に、10月の▲1.0%(特例水準の解消の1段目)を入れました。4月の率だけで掛けると、約1.02倍です。
| 年度 | 4月の改定率(既に受け取っている人) | 何があったか(国の資料の注) |
|---|---|---|
| 2000 | 0.0% | 特例法で据置き(本来▲0.3) |
| 2001 | 0.0% | 特例法で据置き(本来▲0.7) |
| 2002 | 0.0% | 特例法で据置き(本来▲0.7・累積▲1.7) |
| 2003 | -0.9% | 法律どおりなら▲2.6 |
| 2004 | -0.3% | 法律どおりなら▲2.0 |
| 2005 | 0.0% | 満額66208円のまま |
| 2006 | -0.3% | |
| 2007 | 0.0% | 賃金0.0%で改定しなかった |
| 2008 | 0.0% | 物価0.0 |
| 2009 | 0.0% | 特例水準のため据置き(本来の改定は賃金+0.9%) |
| 2010 | 0.0% | 特例水準のため据置き(前年の物価は−1.4%下がったが、平成17年の水準より0.3%上回るため下げなかった) |
| 2011 | -0.4% | 平成17年基準 |
| 2012 | -0.3% | |
| 2013 | 0.0% | 4月。10月に▲1.0(特例水準の解消1段目) |
| 2014 | -0.7% | 特例水準の解消▲1.0+賃金0.3 |
| 2015 | 0.9% | 賃金2.3−MS0.9−特例水準0.5 |
| 2016 | 0.0% | |
| 2017 | -0.1% | |
| 2018 | 0.0% | |
| 2019 | 0.1% | |
| 2020 | 0.2% | |
| 2021 | -0.1% | |
| 2022 | -0.4% | |
| 2023 | 1.9% | 既裁定者(68歳以上)。新規裁定者は2.2 |
| 2024 | 2.7% |
- 特例水準の解消(2013〜2015年度):国民年金法等の改正法(平成24年法律第99号)で、2013年度から2015年度の3年度で解消すると決まりました。国のスケジュールは、2013年10月・2014年4月・2015年4月の3回で、▲1.0%・▲1.0%・▲0.5%です(物価・賃金が上がれば引下げ幅は縮む。厚生労働省「法律の概要」p1・p3)。国は、1999〜2001年(改定でいうと2000〜2002年度)に物価が下がったのに特例法で年金額を据え置き、その後も物価の下落が続いたことなどにより、年金額が本来の水準より2.5%高い水準(特例水準)になっていたと説明しています。解消の理由は、「世代間公平の観点から」であり、いまの受給者の額を本来の水準に引き下げて年金財政の改善を図り、現役世代の将来の年金額の確保につなげ、世代間の公平を図ること、としています(同 p1・p3)。国が決めた3回の引下げ(▲1.0・▲1.0・▲0.5)を掛けると約0.975(約−2.5%)で、国の2.5%とほぼ合います。記事の「高く保った分を縮めた年」の約−3.4%は、これに2009年度の縮めた分(約−0.89%。0.9911)を掛けた値です(0.975×0.9911=約0.966)。
- 同じ年が2つの区分に入ることがあります。2009年度(改定率 0.0%)は、本来の改定(賃金+0.9%)を、特例水準の額のほうが高いため受けられなかった分(約−0.89%)が「高く保った分を縮めた年」、物価1.4%を賃金0.9%が下回った分(約−0.5%)が「物価より低く改定した年」です。2013〜2015年度は、2013年度(10月の−1.0%)は全部が特例水準の解消、2014年度(−0.7%)は特例水準の解消−1.0%と、賃金0.3%が物価0.4%を下回った分(約−0.1%)、2015年度(+0.9%)は特例水準の解消−0.5%・調整−0.9%・賃金2.3%が物価2.7%を下回った分(約−0.4%)で、特例水準の解消は「高く保った分を縮めた年」、残りは「物価より低く改定した年」に入れています
- 物価との差で分けた3つ(節3。改定率と、前の年の物価の変化率との差を、年ごとに掛け合わせた値。区分は機械的で、重なる年があります):
- 物価より高く保った年(2000〜2006・2008・2010〜2013・2017年度。2000〜2002年度の据え置きなど):約+3.5%
- 高く保った分を縮めた年:2013〜2015年度の特例水準の解消と、2009年度の縮めた分:約−3.4%
- 物価より低く改定した年(約0.94倍、約−5.8%):名目手取り賃金で改定した(または0.0%で改定しなかった)分が物価を下回った分(2007・2009・2014〜2016・2018〜2022・2024年度)が約−3.4%、調整の分(2015・2019・2020・2023・2024年度)が約−2.5%
- 2007・2009年度を除いても、物価より低く改定した年の積は約0.95(約−5.0%)です(除かないと約0.94、約−5.8%)。年ごとの内訳は概算で、原因の割合ではありません
- 丸める前の値:改定の積は約1.012倍、前年の物価(1998年→2023年)は約1.074倍。1.012÷1.074=約0.94倍=約−5.8%(丸めた約1.01÷約1.07 では約−5.6%に見える)
- 3つは足すのでなく掛ける:1.035 × 0.966 × 0.942 = 約0.94倍。賃金で改定した分(0.966)× 調整の分(0.975)= 約0.942 = −5.8%
- 率は、すでに受け取っている人の4月の改定率(国の通知・報道発表の原文。2005・2017年度は額・表から確かめた)。2023年度は、すでに受け取っている人(68歳以上)の率で、新しく受け取り始める人は 2.2%
- 2024年度から2025年度以降は、今回の比べに入れていない
- 1994年10月の政策改定(基礎年金の満額の引き上げで約+4.5%)は、4月の率の積に入っていない。1999年度末より前の話なので、この比べには関係ない。1990年度末から2024年度末の改定の積は、この改定が入らないので、この記事では使わない
2000年4月の法改正(節3 の2. の1つ目)
- 法律:国民年金法等の一部を改正する法律(平成12年法律第18号)。確かめた本文は衆議院の制定法律ページ(公布版)。
- 乗率:第4条により、報酬比例部分の乗率が1000分の7.5から7.125(5%低い)になった。
- 従前額の保障(附則第6条):平成12〜14年度(2000〜2002年度)の各年度、新しい式の額が、改正前の第43条の例で計算した額に1.031を乗じた額に満たないときは、後者を支給する。
- 保障の期間:「2000〜2002年度」は附則第6条の期間で、保障そのものの終わりではない。2003年4月以後は、同じ法律の附則第21条が、「平成15年4月1日前の期間は千分の7.5、以後の期間は千分の5.769」で計算した額に1.031を乗じた額を下回らないよう定める。この条文に、終わる年度の定めは見当たらない。この附則第21条は、2004年の法(平成16年法律第104号)の第27条で、第1項の「1.031」が「従前額改定率」に改められ(2004年度は1.001、以後は毎年度改定)、今の厚生年金保険法の全文(e-Gov、2026年10月1日施行の版)にもその形で載っている。
- 国の説明(原文):年金局長(2000年2月3日 参議院 国民福祉委員会)「これはあくまで将来に向けての措置でございますので、今もらっている方の年金額が減るということはございません。…これからもらう人も従来もらっている人よりも年金額が減る、こういったことは絶対ないわけでございます」。厚生大臣の趣旨説明(1999年11月16日・17日)「厚生年金の報酬比例部分については、五%の適正化を図ることとしておりますが、従前の算定方式を物価スライドした額は保証することとしております」。厚生省年金局「年金制度改正案大綱の概要」(1999年3月5日)「将来新たに裁定される年金額を5%適正化するが、従来の年金額を物価スライドした額は保証し、かつ、…」
- 1.031の意味:国の説明は見つからなかった(国会会議録・大綱・年金局の資料)。年額 80万4,200円÷78万円=1.031026 で数が合うだけで、国が書いた説明ではない。
- この法改正の引下げと保障が、平均にどれだけ効いたか:資料に無い(項8)。
3. 自分の月収で計算する手順(当メディアの試算)
式(1)(2)と、月収35.6万円の当てはめ(払う保険料・増える年金)は、節5 にあります。ここは残りの前提と、並ぶ年齢の手順です。
- 基礎年金は、厚生年金に入っても入らなくても同じ額なので足さない(20歳から60歳の間は、厚生年金に入っている期間も国民年金の「納めた期間」に数えられる)。
- 月収は、自分の数がなければ、国の資料の型ごとの平均収入(月25.1万/35.6万/50.9万円)を入れる。年金の計算に使う給料には手当が入るため、非課税の通勤手当が多い人は、源泉徴収票の「支払金額」から出した月収が少し低く出る。
自分の場合で見る計算(例はすべて月収35.6万円=年収約427万円・厚生年金に1年入る場合・本人の分だけ。計算は「今の1年」の話。過去の期間の月数は、日本年金機構の「ねんきんネット」(年金記録の確認、年金見込額の試算などができるサービス)で見る)
今の状態で、次のどれかを選ぶ。
- 「今、会社員」:今、厚生年金に入っている(会社員など)
- 「扶養されている」:入っていない。会社員・公務員に扶養されている配偶者(第3号)
- 「自分で国民年金を払う」:入っていない。国民年金の保険料を自分で払う(第1号:自営業・非正規で厚生年金に入っていない人など)
「今、会社員」(今、厚生年金に入っている人):節5 の(1)と(2)で、払う額と増える額を見る。並ぶ年齢は、入らなかった場合(「扶養されている」か「自分で国民年金を払う」)との比べになるので、「今、会社員」だけでは出さない。知りたいときは、ほかの2つの年齢を見る。 「扶養されている」(入っていない・扶養されている人):払った保険料の合計に、受け取りの合計が並ぶ年齢を出す。
- 例:約39万円 ÷ 約21,700円 = 約18.0年 → 65歳から受け取り始めると、約83歳。会社の分も含めると約36.1年で、約101歳
- 月収によらない:9.15% ÷(5.481/1000 × 0.926)= 約18.0年
「自分で国民年金を払う」(入っていない・国民年金を自分で払う人):厚生年金に入ると国民年金の保険料を別に払わなくてよくなるので、払う保険料から、同じ期間の国民年金の保険料(16,980円×12か月×年数)を引く。月収で変わる。
- 例:(約39万円 − 約20万円)÷ 約21,700円 = 約8.6年(丸めた約39万・約20万・約21,700円で計算すると約8.8年。本文は丸める前の値)→ 約74歳。会社の分も含めると(約39万円×2 − 約20万円)÷ 約21,700円 = 約26.7年で、約92歳(国民年金の保険料は1回だけ引く)
利回りを入れない単純な足し算では、この年数・年齢は、1年分でも30年分でも同じです(月収が同じなら)。利回りで割り引くと、早く払う年ほど並ぶ年齢は遅くなるので、1年分でも30年分でも同じとは言えなくなります。「本人の分だけ」「会社の分も含める」はどちらの見方もあるので、2通りを示す。
並ぶ年齢 = 受け取った年金の合計が、払った保険料の合計に並ぶ年齢。
並ぶ年数(受け取り始めてから)= 払う保険料の合計 ÷ 増える年金の年額
並ぶ年齢 = 65 + 並ぶ年数(65歳から受け取り始める場合)
受け取りを遅らせる場合と付加年金(自営業向け)
- 遅らせた場合:受け取りの累計が、65歳から受け取った場合の累計と等しくなる年齢(これ以降は上回る)は、70歳開始で約82歳・75歳開始で約87歳。
- 付加年金(自営業など、国民年金の保険料を自分で払う人だけ):払った額 400円×n か月 ÷ 年の増え 200円×n か月 = 受け取り始めて2年(n によらない)。65歳から受け取れば67歳で並ぶ(日本年金機構「2年以上受け取ると、納付した付加保険料以上」)。
繰下げの計算の過程(読まなくても先に進める) t(65歳からの年数)=(1+増える率)×(開始年齢−65)÷ 増える率。等しくなる年齢 = 65 + t(増える率は、70歳開始 0.42・75歳開始 0.84)
遺族厚生年金を受け取る人の差し引き
配偶者が厚生年金に入っていて先に亡くなり、自分が65歳から遺族厚生年金と自分の老齢厚生年金の両方を受け取れる人の話です。両方を受け取るときの差し引きで、自分の老齢厚生年金が、亡くなった配偶者の報酬比例(厚生年金の、給料に比例する分)の半分までは、厚生年金に入って増えた分が、受け取りの合計に含まれない場合があります。たとえば亡くなった配偶者の報酬比例が月10万円なら、自分の老齢厚生年金が5万円までは、受け取る合計(遺族厚生年金と自分の老齢厚生年金。基礎年金は別に受け取ります)は7.5万円のまま変わりません。この差し引きは、2025年の改正の後も変わりません。条件と式は、下の「共通の前提」にあります。
共通の前提
-
税・運用の利回り・物価の変化は入れない単純な計算。
-
遺族厚生年金と自分の老齢厚生年金を両方受け取るときの差し引き(上の段落):65歳からは、自分の老齢厚生年金が先に払われ、その分だけ遺族厚生年金が止まる(厚生年金保険法64条の2)。このため、自分の老齢厚生年金が、亡くなった配偶者の報酬比例の分の半分までのうちは、厚生年金に入って自分の年金が増えても、受け取る合計は増えない(同法60条1項2号)。式にすると、死亡した人の報酬比例部分を X、遺族になった人自身の老齢厚生年金(報酬比例。加給年金額を除く)を A とすると、受け取る合計 = max(A, max(0.75X, 0.5X+0.5A))(厚生年金保険法60条1項2号・64条の2。当メディアが条文から組んだ式)。A ≦ 0.5X のあいだは 0.75X のまま、0.5X < A < X では 0.5X+0.5A、A ≧ X では A。(0.5X+0.5A が 0.75X を超えるのは A が 0.5X を超えたときなので、半分が境目になる。)X=10万円の例(仮の数):A が 0 → 7.5万円/5万円 → 7.5万円/7.5万円 → 8.75万円/10万円 → 10.0万円。老齢基礎年金は式に入らない。X の算定で、死亡した人の被保険者期間が300月に満たないときに300月とみなすのは、短期要件の場合だけ(同法60条1項1号ただし書)で、どちらの要件に当たるかは人による。中高齢寡婦加算と経過的寡婦加算は、式の外です。令和7年法律第74号の後も、中高齢寡婦加算は、令和35年4月1日までに夫が亡くなった妻には、今の制度がなお効きます。令和10年4月2日以後に亡くなった場合は、亡くなった日が属する期間ごとに決まった率(1.000から0.038まで)を掛けた額になります(附則第15条第2項・附則別表第一)。経過的寡婦加算は残り、額の計算の第1号は遺族基礎年金の額の4分の3に固定されます(昭和60年改正法附則第73条第1項第1号)
-
令和7年(2025年)の改正(遺族年金):2028年4月から、18歳未満の子のない20〜50代の配偶者の遺族厚生年金は、原則5年の有期給付になる(60歳以降に受給権を得る人・すでに受給している人・18歳未満の子のある人は今の内容)。有期給付が終わった後は、請求すれば、婚姻期間の記録を分けて自分の老齢厚生年金を増やせる。65歳以降に遺族厚生年金と老齢厚生年金の両方を受け取るときの差し引き(64条の2第1項)は、改正後も変わらない(令和7年法律第74号・改正法の概要 p2・p5)
-
国は額を出していない。当メディアの概算:国が「機械的に」と呼ぶ、調整を続けた計算の率(33〜37%)を、月額に直すと約12.6〜14.2万円(夫婦2人分・2024年度の値段。2059年度の手取り賃金を約38万円と置いた概算で、賃金の置き方で±0.5万円程度)。表の各行の額とは並べて比べられません。理由は、①国が額を出していない、②当メディアの概算、③国が「機械的に」と呼ぶ、調整を続けるとした計算、の3つです。このケースは賃金の伸びの前提も違います(0.1%。表の過去30年投影は0.5%)。
-
国の4つのケースの比べは、人口が中位推計のときの話です。出生低位・死亡低位(寿命の延びが大きい)・入国超過数 6.9万人のどれかにすると、過去30年投影のケースも 50%を下回り、出生低位 46.8%(調整が終わる2065年度)・死亡低位 46.6%(2067年度)・入国超過数 6.9万人 47.7%(2062年度)で、成長型・高成長実現は 55%を超えると、国は書いています(第1章 p30)。何年度に50%を下回り始めるかは、国の図にありません。国は、出生率の実績は中位の前提を下回り、死亡率と入国超過数の実績は中位の前提を上回っているとして、年金財政との関係では、出生率はマイナスの方向、死亡率と入国超過数はプラスの方向に動いており、人口が変わったときの影響は総合的に見る必要がある、と書いています(第1章 p30)。
-
1人当たりゼロ成長ケースの 50.1%:年金の伸びを抑える調整をそのまま続けたとした国の計算で、国民年金の積立金がなくなる2059年度の所得代替率です(第1章 p29 の図の注)。その後は 33〜37%程度です。
-
健康保険料・傷病手当金は入れない。障害年金(病気やけがで生活や仕事などが制限されたとき受け取れる年金)・遺族年金(亡くなったとき、その人に生計を維持されていた遺族が受け取れる年金)は入れない(遺族厚生年金と自分の老齢厚生年金を両方受け取るときの差し引きは、上の段落に書いた。入れていないものの1つとして、増えない場合があることだけ、節5 の表の注に書いた)。免除(経済的に困難なとき、国民年金の保険料の全額または一部〔4分の3・半額・4分の1〕を払わなくてよい制度)・追納(免除された期間のうち、追納が承認された月の前10年以内の分を、あとから払うこと)は扱わない。
-
型の分け方:国が20年で分ける。20年以上の型が複数あるときは、期間が長い方にする。
-
国の資料の「平均収入」は、その型の人が厚生年金に入っていた期間の平均の月収。世の中の平均給料でも、給料が低い人・高い人の区分でもない。
-
並ぶ年齢の表は、令和7年改正の後も変わりません。表の入力(保険料率・乗率・国民年金の保険料)を改める文は、成立した法律(令和7年法律第74号)の全文にありません。表は将来の調整を入れない計算で、令和8年度から調整を弱める附則第3条は、表の入力ではなく将来の調整の掛かり方を変えるものです。令和10年4月1日から、遺族厚生年金の受給権を持つ期間がある人が老齢厚生年金の繰下げを申し出ると、遺族厚生年金は全額が支給停止になります(厚生年金保険法第44条の4・第64条の2第2項。令和7年法律第74号 第3条・附則第1条第8号)。この繰下げは、遺族厚生年金をまだ請求していない人に限られます
4. 調整が終わる理由と、終わる年度がずれる理由
国のレポートは、次のように書いています。
- 財源(保険料水準・国庫負担・積立金の活用方法)を固定し、その範囲で足りるよう年金の伸びを抑える仕組みです。終了時期と終了後の所得代替率は、今後の人口や経済の推移で変わります。調整は、少なくとも5年に1度の財政検証に基づき、不要な場合は終了することとされています(第1章 p14・p28。第3章 p267)
- 国民年金と厚生年金は財政の単位が別で、状況が異なるため、基礎年金と報酬比例で調整が終わる年度が異なります(第3章 p267)。決め方は2段階で、まず国民年金の財政が均衡するまで基礎年金の調整を続け、その基礎年金の水準を前提に、厚生年金の財政が均衡するまで報酬比例の調整を続けます(第1章 p50)
- 基礎年金の調整が長くなっているのは、デフレが続いた一方で、年金額には名目下限措置(賃金や物価の上昇分を超えてマクロ経済スライドによる調整を行わない仕組み)があるためです。その要因の1つとして、定額の基礎年金は、デフレで賃金が下がっても報酬比例のようには額が減らない構造だった、とも書いています(第1章 p29・p51)
5. 国の推計の女性の平均で、厚生年金に入る年数が 17.2年 → 28.2年(11.0年分)に伸びたときの、払う額ともらう額
(自分の月収の計算とは別。国の推計の平均の人の場合)
本人の保険料の増え = 月収 × 12 × 9.15% × 11.0年
増える年金の年額  = 月収 × 5.481/1000 × 0.926 × 12 × 11.0年
月収25.1万・35.6万・50.9万円で、本人の保険料の増えは約303万・約430万・約615万円(会社の分も含めると2倍)。増える年金の年額は約16.8万・約23.9万・約34.1万円。
6. 国の推計の前提(財政検証 令和6年・年金額の分布推計)
- 1人分の平均(節4)に入らない人:障害基礎年金を受け取る人と、国外在住などで日本の公的年金の加入期間が20年に満たない人(年金額の分布推計 p3 の注)。節5 の型「どの1つの制度も20年に満たない人(中間的な経歴)」は、国の「中間的な経歴」(同 p7 の注。厚生年金・国民年金の第1号・第3号のどの被保険者期間も、1つでは20年に達しない人)のことで、除く人の条件(日本の公的年金の加入期間が20年に満たない)とは別の分け方。
- 使うケース:過去30年投影。生産性(TFP)の伸びを過去30年の実績の中で低い側(年0.5%。中央は0.7%。大きい方から数えて80%目)に置いた国の見通しで、物価は毎年0.8%上がり、物価の変化を除いた賃金は毎年0.5%伸び(TFPの0.5%とは別の前提で、国がTFPから経済モデルで導いた値)、物価の変化を除いた積立金の運用利回りは毎年2.2%(財政検証レポート第1章 p42-43)。
- 成長型経済移行・継続ケース:物価を除いた賃金は年1.5%の伸び(財政検証の概要 p5)。
- 人口は中位推計(国の人口の見通し3つのうち真ん中)。働く人は少しずつ増える前提で、女性の厚生年金の加入期間は、1959年度生まれ 平均17.2年 → 1994年度生まれ 28.2年と伸びる(年金額の分布推計 p10=PDF p11)。
- 年金額は、物価の変化を除いて2024年度の値段に直した月額(実質)。
- 節1〜3の約15.0万円と、節4の1人分の数が違うのは、物差しが違うからです。節1〜3は、厚生年金に長く入っていた人の、年度末に受け取っている全年齢の平均。国の1人分は、国民年金が中心の人や専業主婦(第3号)の期間が長い人も入れた、65歳で受け取り始める時点の額です。
- モデル年金:1959年度生まれ 22.6万円 → 1994年度生まれ 21.3万円(過去30年投影)。
- 受け取り始めた後の額(モデル年金・夫婦2人分・月額。2024年度の値段に直した実質額。国の表 第3-7-13表(2)):
| 生まれ年度 | 65歳 | 70歳 | 75歳 | 80歳 | 85歳 | 90歳 |
|---|---|---|---|---|---|---|
| 1959 | 22.6万円 | 22.2 | 21.7 | 21.2 | 20.7 | 20.3 |
| 1964 | 22.3 | 21.8 | 21.3 | 20.8 | 20.3 | 19.9 |
| 1969 | 21.8 | 21.4 | 20.9 | 20.4 | 20.0 | 19.8 |
| 1974 | 21.7 | 21.2 | 20.8 | 20.3 | 20.1 | 20.1 |
| 1984 | 21.2 | 20.8 | 20.6 | 20.6 | 20.6 | 20.6 |
| 1994 | 21.3 | 21.3 | 21.3 | 21.3 | 21.3 | 21.3 |
国は、受け取り始めた後の年金は物価で改定され、調整の期間は物価の伸びを下回って購買力が下がると説明している(財政検証レポート 第3章 p285〜286)。表の減りは、物価を除いた実質の額での減りで、名目の額は物価で上がる。
- 基礎年金 6.7万円(国の表。2人分 13.4万円)と 6.8万円(令和6年度の実際の満額。2人分 13.6万円):国の表の額は、国が「平成16年改正法附則第2条の規定に基づき前年度までの実質賃金上昇率を全て反映したもの」と注記する計算の額で、実際の令和6年度の満額(年金額改定のルールで決まった額)とは別の計算の額です
7. 節4 の補足:夫婦2人分が上下する分け方・受け取り始めた後の額・別のケース・1人分の平均
ここは、節4 の表の夫婦2人分(モデル年金)の話です。国は、この上下の理由を文では書いていません。表の2つの数から読めるのは、次の分け方です(国の表の2つの数から当メディアが計算した分け方)。
額 = 国のモデルの現役男子の手取り賃金 × 所得代替率
- 1959年度生まれ:37.0万円 × 61.2% = 22.6万円
- 1989年度生まれ:41.2万円 × 51.1% = 21.1万円。賃金は上がっても、所得代替率の下がりのほうが大きく、額が下がります
- 1994年度生まれ:42.2万円 × 50.4% = 21.3万円。所得代替率は 51.1% → 50.4% と下がりますが、賃金が 41.2万円 → 42.2万円と上がるので、額は 21.1万円 から増えます
- 2004年度生まれ:44.4万円 × 50.4% = 22.4万円。所得代替率が止まった後は、額は賃金の上がりに比例して増えます
| 生まれ年度 | 65歳になる年度 | 国のモデルの現役男子の手取り賃金 | 所得代替率 |
|---|---|---|---|
| 1959 | 2024 | 37.0万円 | 61.2% |
| 1964 | 2029 | 37.0万円 | 60.1% |
| 1969 | 2034 | 37.3万円 | 58.6% |
| 1974 | 2039 | 38.2万円 | 56.7% |
| 1979 | 2044 | 39.2万円 | 54.7% |
| 1984 | 2049 | 40.2万円 | 52.9% |
| 1989 | 2054 | 41.2万円 | 51.1% |
| 1994 | 2059 | 42.2万円 | 50.4% |
| 2004 | 2069 | 44.4万円 | 50.4% |
※額は節4 の表です。手取り賃金×率は、四捨五入のため節4 の表の額と0.1万円ずれる行(1964・1969・1984年度生まれ)があります。2004年度生まれの行の出所は、出典欄にあります。
所得代替率を下げているのは、年金の伸びを抑える調整(マクロ経済スライド)です。年金の伸びを、物価・賃金の伸びより小さくする仕組みで、1年にどれだけ抑えるかは、年金に加入している人の数の変動と平均余命の延びで決まります。いつまで続けるかは、決まった財源(保険料の上限・税・積立金)で、概ね100年間の年金財政が均衡するところまでです(第1章 p14・p28)。基礎年金の分と報酬比例(厚生年金の、給料に比例する分)の分に別々にかかり、終わる年度が違います。受け取り始める時の額にも、受け取り始めた後の額にもかかります(第3章 p285〜286)。
- 手取り賃金は、2029年度まで 37.0万円で横ばい、その後は 44.4万円(2069年度)まで上がる見通しです(国の表の値。国は、ここ数年の物価を除いた賃金の伸びを、2025年 0.0%・2026年 マイナス0.1%・2027年 0.1%・2028〜2029年 0.2% と置き、その先の長い期間は年0.5%の前提です)
- 所得代替率は、調整で 61.2% から下がります。下がりの大半は基礎年金の分です。基礎年金の分は 36.2% から 25.5% へ 10.7ポイント(率の差)下がり、報酬比例の分は、2年間(2025〜2026年度)で 25.0% から 24.9% へ 0.1ポイントしか下がらず、2026年度に調整が終わる見通しです。基礎年金の分の調整は2057年度に終わる見通しで、1994年度生まれが65歳になる2059年度の 50.4% は、どちらも終わった後の率です(36.2%・25.0% は2024年度、1959年度生まれの行の値。基礎年金の分は、夫婦2人分の基礎年金を国のモデルの現役男子の手取り賃金で割った比。国が調整の終わる理由と、年度がずれる理由を書いた文は前提と方法の4)
受け取り始めた後の額も、国の表にあります(2024年度の値段に直した額。名目の額は物価で上がります)。国は、受け取り始めた後の年金は物価で改定され、調整の期間は物価の伸びを下回って購買力が下がると説明しています(財政検証レポート 第3章 p285〜286)。1959年度生まれは 65歳の 22.6万円が 90歳で 20.3万円、1984年度生まれは、75歳になる2059年度に 20.6万円となり、90歳まで同じ、1994年度生まれは 21.3万円のままの見通しです。国の表では、基礎年金の調整が終わる2057年度より後の列は、どの生まれ年も額が横ばいです(第3章 第3-7-13表〔2〕。国の文は、調整の期間は購買力が下がる、とだけ書いています)。
国の別のケース(国のケースは4つ:成長型・高成長実現・過去30年投影・1人当たりゼロ成長。生まれ年ごとの額が出ているのは、成長型と過去30年投影の2つ。上の表は、このうち過去30年投影)
- 成長型(経済が成長する前提。物価を除いた賃金が年1.5%伸びる。労働参加は進展):2059年度に65歳のモデル年金は 33.3万円です(過去30年投影では 21.3万円)
- 高成長実現(国のケースで最も成長が高い前提。物価を除いた賃金が年2.0%伸び、女性や高齢者の労働参加が大きく進む):生まれ年ごとの額は出ていません(第1章 p20・p23・p25)
- 1人当たりゼロ成長(1人あたりの経済の伸びがゼロの前提。物価を除いた賃金は年0.1%。労働参加は現状から進まない):年金の伸びを抑える調整をそのまま続けたとした国の計算で、積立金がなくなった後の所得代替率は 33〜37%程度です。月額は、国は示していません(概要 p4、財政検証レポート 第1章 p15・p28〜29)
- 財政検証のレポートと概要には、4つのケースのどれが起こりやすいかを示す文はありません
所得代替率の下限:国は、50%を上回る水準を確保する、とする決まり(2004年の改正)があり、次の財政検証までの5年以内に50%を下回る見込みになったら、調整を終えることなどを検討し、措置を講ずることになっています。今回の見込みは、5年後(2029年度)で 59.4〜60.3% なので、この条件には当てはまらない、と国は書いています(第1章 p16・p28〜29。法律の文は前提と方法の4)。
- 2004年の改正法(平成16年法律第104号)の附則第2条は、今の文(e-Gov。2026年10月4日に確認した、2026年10月1日施行の版)で、次のとおりです。第1項:年金の給付水準を、国のモデルの夫婦2人分の年金の額が、現役男子の手取り賃金(平均的な標準報酬額から公租公課を引いた額)の50%を上回る水準に、将来にわたり確保する。第2項:次の財政検証までの間に50%を下回ると見込まれる場合は、調整期間(年金の伸びを抑える調整を続ける期間)の終了を検討し、その結果に基づいて調整期間の終了その他の措置を講ずる。第3項:その措置を講ずる場合は、給付と費用負担の在り方を検討して、所要の措置を講ずる
人口の前提(出生率・寿命の延び・外国人の入国超過数)を変えた計算は、記事2-2 の節4「前提が外れたら」と、その「前提と方法」にあります。
この節の額は、夫婦のモデルとは物差しが違います。夫婦2人分の、ある条件の世帯の額ではなく、国が初めて推計した、生まれ年ごとの1人分の平均です。男女計は節4 の表にあります。男女別は次のとおりです。
| 生まれ年度 | 男 | 女 |
|---|---|---|
| 1959 | 14.9万円 | 9.3万円 |
| 1964 | 14.6万円 | 9.5万円 |
| 1974 | 14.1万円 | 9.8万円 |
| 1984 | 14.1万円 | 9.9万円 |
| 1994 | 14.7万円 | 10.7万円 |
| 2004 | 15.5万円 | 11.6万円 |
(65歳時点の老齢年金の平均月額。繰上げ・繰下げなし。過去30年投影ケース。2024年度の値段に直した額。自分の額ではなく、生まれ年・性別ごとの平均)
男女計は、国が示す6つの生まれ年の中で、1974年度生まれの 11.9万円が最も低く、2004年度生まれで 13.6万円になります。男性は 1974・1984年度生まれで 14.1万円まで下がり、2004年度生まれで 15.5万円と、1959年度生まれを上回ります。女性は一貫して上がります。
国は、若年世代ほど1人分の平均(男女計)が増える理由として、労働参加の進展による厚生年金の加入期間の延伸と、実質賃金の上昇を挙げています。女性の厚生年金の平均加入期間は、1959年度生まれの 17.2年から、1994年度生まれの 28.2年に伸びる見通しです。男性が 1974・1984年度生まれで下がる理由は、国の文に書いていません。
その分、保険料も多く払います。女性の平均で伸びる 11.0年分の、本人の保険料は、月収25.1万・35.6万・50.9万円の人で、約303万・約430万・約615万円(会社の分も含めると2倍)、増える年金の年額は、約16.8万・約23.9万・約34.1万円です(当メディアの試算。式は前提と方法の5)。
型は、国が20年で分けています。国が型ごとの平均を出しているのは、1959年度生まれ(65歳)と1994年度生まれ(30歳)の2つの生まれ年だけで、ほかの生まれ年は出ていません(年金部会 2024年11月5日 資料2)。この記事は、国が男女別に出している中から、1994年度生まれの女性の値を例にしています。同じ1994年度生まれの男性の値は、上と同じ順に 15.8万円・6.4万円・6.1万円・6.3万円です(過去30年投影・2024年度の値段に直した月額。同資料 p10)。国が出した2つの生まれ年(1959・1994年度)の男女どちらでも、厚生年金に20年以上入る型が最も高くなっています(同資料 p8・p10)。
国の表(過去30年投影・2024年度の値段)の基礎年金(40年納めた人の1人分)は、65歳で、1959年度生まれ(2024年度)の 6.7万円が、1994年度生まれ(2059年度)で 5.4万円です(約2割少ない。調整〔前提と方法の7の、年金の伸びを抑える調整〕で基礎年金が下がるため。6.7万円と6.8万円の違いは前提と方法の6)。上の型ごとの平均は、厚生年金に入っていた期間の分も含む額で、この基礎年金だけの額とは別の数です。
8. 断定できないこと
-
実績の平均の伸びのうち、人の入れ替わり(新しく受け取り始める人の額・加入期間・基礎年金の導入)が占める割合:資料に無い(見た範囲は次の項)
-
1999年度末より後に、平均月額が改定の積(約1.01倍)より低くなった差のうち、入れ替わりの分:資料に無い(1999年度末の年齢別・「基礎または定額あり」/「基礎及び定額なし」別の平均を探したが無い。厚生年金保険事業年報の概況 平成11年度に年齢別の表が無く、国立国会図書館サーチでも全国版の平成11年度の事業年報は見つからなかった)
-
2000年4月の法改正の引下げと保障が、平均月額に効いた大きさ:資料に無い
-
1993・1997年度の改定率:政府の資料に直接の記載が無い(物価の計算から。この記事の比べ〔1999年度末から〕には使っていない)
-
モデル年金が 22.6万 → 21.1万 → 22.4万円と上下する理由を書いた国の文:無い(国が書いているのは、上昇要因が実質賃金、低下要因が調整、まで)。節4 の「額 = 手取り賃金 × 所得代替率」の分け方は、国の表の2つの数から当メディアが計算した分け方
-
差の端数:1959年度生まれとの差 1.5万円は約7%(額の比 −6.6%・所得代替率と賃金を掛けた額 −7.0%。国の表が四捨五入の値のため、±0.1万円・約±0.4ポイントの幅がある)。
-
最も低い生まれ年:国の表は5年ごとで、1989年度生まれ(2054年度)の 21.1万円が最小。国は底の年を示していない
-
1人当たりゼロ成長のケースの、生まれ年ごとの額:資料に出ていない。積立金がなくなった後の 33〜37% の月額も国は示していない(当メディアの概算は 12.6〜14.2万円。賃金の置き方で±0.5万円程度の幅)
-
令和7年(2025年)の改正法の附則は、次の財政検証で、基礎年金と厚生年金の調整期間の見通しに著しい差異があり、基礎年金の給付水準の低下が見込まれる場合に、調整を同時に終了させるための法制上の措置を政府が講ずる、と定めている。この措置が行われた場合の水準:資料に無い
-
国のモデル年金の2024年度の値段の 22.6万円と、令和8年度(2026年度)の名目のモデル年金 237,279円が違う理由:22.6万円は、国の財政検証が令和6年度について示したモデル年金を、2024年度の値段で表したもの。令和8年度の237,279円は、その年に発表された名目の額で、年度も値段のそろえ方も違う。
-
手取り賃金が2029年度まで 37.0万円の理由:国の文が無い(足下の実質賃金の伸びがほぼ0という数字はある)
-
1994年度生まれの国民年金が中心の型の、年金の内訳(基礎年金の部分・厚生年金の部分):資料に無い
-
男性の1人分の平均年金額が、1974・1984年度生まれで下がる理由:国は文では書いていない
-
会社の分の保険料を本人の負担とみるか:見方が分かれる。本文では「本人の分だけ」「会社の分も含める」の2通りを示した。
-
どの1つの制度も20年に満たない型(中間的な経歴)(7.1万円)が、国民年金が中心(5.8万円)・専業主婦などが中心(6.5万円)の型より高い理由(いずれも女性・1994年度生まれ・過去30年投影・2024年度の値段):国の資料に書かれていない。
-
国民年金が中心の型の5.8万円(女性・1994年度生まれ・過去30年投影・2024年度の値段)の中身:国の資料では、1959年度生まれの、基礎年金の額から逆算した年数(国の資料の呼び名:基礎年金相当に反映する納付済期間)が平均30.0年(多様なライフコースの資料 p5)。1994年度生まれの5.8万円の型は、厚生年金に入る期間が平均9.0年(同資料 p9)。年金の内訳は書かれていない。
-
再評価率 0.926 を現在の月収に掛ける使い方は、国のモデル年金の計算と同じです(令和6年財政検証結果レポート 第3章 p272:①×0.926×5.481/1000×40年)。国が公表した令和6年度のモデル年金の厚生年金の額(92,372円)も、この使い方で円単位で再現できます(当メディアの計算)。
-
再評価率 0.926 が1より小さい理由は、日本年金機構の再評価率の表(令和6年度)・年金用語集「再評価」・厚生年金保険法第43条・第43条の2・第43条の4・再評価率を定める政令(平成17年政令第92号、令和6年度時点)・厚生労働省の年金部会の資料(2018年7月30日・2014年10月15日)・令和6年財政検証結果レポート(第1〜7章)を見ましたが、書かれていません。
出典(項目ごと)
- 実績の平均月額(1966〜1970年度末):厚生省「厚生白書 昭和46年版」第3-1-6表(p.21)https://www.mhlw.go.jp/toukei_hakusho/hakusho/kousei/1971/dl/13.pdf
- 実績の平均月額(1956〜1965年度末・最大の確かめ):厚生省「厚生白書」昭和32年版 https://www.mhlw.go.jp/toukei_hakusho/hakusho/kousei/1957/dl/04.pdf ・昭和33年版 https://www.mhlw.go.jp/toukei_hakusho/hakusho/kousei/1958/dl/04.pdf ・昭和34年版 https://www.mhlw.go.jp/toukei_hakusho/hakusho/kousei/1959/dl/03.pdf ・昭和35年版 https://www.mhlw.go.jp/toukei_hakusho/hakusho/kousei/1960/dl/04.pdf ・昭和36年版 https://www.mhlw.go.jp/toukei_hakusho/hakusho/kousei/1961/dl/06.pdf ・昭和38年版 https://www.mhlw.go.jp/toukei_hakusho/hakusho/kousei/1963/dl/08.pdf ・昭和39年版 第2-6-7表 https://www.mhlw.go.jp/toukei_hakusho/hakusho/kousei/1964/dl/08.pdf ・昭和44年版 第8-11表 https://www.mhlw.go.jp/toukei_hakusho/hakusho/kousei/1969/dl/10.pdf
- 実績の平均月額(1971〜1988年度末・最大の確かめ):厚生省「厚生白書」昭和51年版 第3-1-10表 https://www.mhlw.go.jp/toukei_hakusho/hakusho/kousei/1976/dl/11.pdf ・昭和56年版 第3-1-8表 https://www.mhlw.go.jp/toukei_hakusho/hakusho/kousei/1981/dl/12.pdf ・昭和61年版 https://www.mhlw.go.jp/toukei_hakusho/hakusho/kousei/1986/dl/14.pdf ・平成元年版 第VIII-8表 https://www.mhlw.go.jp/toukei_hakusho/hakusho/kousei/1989/dl/16.pdf
- 国民年金の老齢年金の範囲:厚生労働省「厚生年金保険・国民年金事業の概況」平成17年度 参考資料4 注1
- 実績の平均月額(年報):国立社会保障・人口問題研究所「社会保障統計年報データベース」第46表 https://www.ipss.go.jp/ssj-db/046.xls ・第87表(資料名は088) https://www.ipss.go.jp/ssj-db/088.xls
- 実績の平均月額(2006年度末以降):厚生労働省「厚生年金保険・国民年金事業の概況」令和6年度 https://www.mhlw.go.jp/content/001617995.pdf ・令和元年度 https://www.mhlw.go.jp/content/001233410.pdf ・平成30年度 https://www.mhlw.go.jp/content/000578278.pdf ・平成27年度 https://www.mhlw.go.jp/file/06-Seisakujouhou-12500000-Nenkinkyoku/H27.pdf
- 物価:総務省統計局「消費者物価指数 長期時系列」(e-Stat・2020年基準) https://www.e-stat.go.jp/stat-search/file-download?statInfId=000032103938&fileKind=1
- 賃金:厚生労働省「毎月勤労統計調査 長期時系列表」(e-Stat) https://www.e-stat.go.jp/stat-search/file-download?statInfId=000032189776&fileKind=1
- 毎年の改定率(厚生労働省・社会保険庁の各年度の年金額改定の通知・報道発表。年度 → 率 → 載せたページ。取得・照合 2026-10-04。Wayback の年は保存日つきの URL。2005年度は改定を直接述べた文が無く、満額が前年度と同額〔66,208円〕であることから確かめた。2013年度は4月と10月で別の資料。2015〜2018年度は年金部会の実績表〔000339631〕が4年度ぶんをまとめている)
- 2000年度 0.0%(本来▲0.3):https://www.mhlw.go.jp/www1/topics/h12-kyoku_2/nenkin/tp0119-1b.html
- 2001年度 0.0%(本来▲0.7):https://www.mhlw.go.jp/shingi/2002/01/s0116-2d.html
- 2002年度 0.0%(本来▲0.7・累積▲1.7):https://www.mhlw.go.jp/topics/2002/03/dl/tp0326-3a.pdf
- 2003年度 ▲0.9%:https://www.mhlw.go.jp/topics/2003/02/dl/tp0212-1a.pdf
- 2004年度 ▲0.3%:https://www.mhlw.go.jp/shingi/2004/03/dl/s0304-3g.pdf
- 2005年度 0.0%(満額が同額):上の s0304-3g(平成16年度 66,208円)と、下の2006年度の報道発表(「平成17年度」欄 66,208円)
- 2006年度 ▲0.3%:https://www.mhlw.go.jp/houdou/2006/01/h0127-7.html
- 2007年度 0.0%:https://www.mhlw.go.jp/houdou/2007/01/h0126-4.html
- 2008年度 0.0%:https://web.archive.org/web/20210120112539/https://www.mhlw.go.jp/topics/bukyoku/nenkin/nenkin/nenkin01/20.html
- 2009年度 0.0%(本来は賃金+0.9):https://www.mhlw.go.jp/topics/bukyoku/nenkin/nenkin/nenkin01/21.html
- 2010年度 0.0%:https://web.archive.org/web/20200921071807/https://www.mhlw.go.jp/stf/houdou/2r98520000003zh7.html
- 2011年度 ▲0.4%:https://web.archive.org/web/20210511112100/https://www.mhlw.go.jp/stf/houdou/2r98520000010z4n.html
- 2012年度 ▲0.3%:https://web.archive.org/web/20210508141929/https://www.mhlw.go.jp/stf/houdou/2r98520000021a9c.html
- 2013年度 4月 0.0%/10月 ▲1.0%:4月:https://web.archive.org/web/20210506040454/https://www.mhlw.go.jp/stf/houdou/2r9852000002tg08.html(現行 404)/10月:https://www.mhlw.go.jp/seisakunitsuite/bunya/hokabunya/shakaihoshou/seido/dl/h25-10_01.pdf(現行)
- 2014年度 ▲0.7%:https://web.archive.org/web/20200510091512/https://www.mhlw.go.jp/stf/houdou/0000035972.html
- 2015年度 +0.9%:https://www.mhlw.go.jp/content/12601000/000339631.pdf
- 2016年度 0.0%:https://www.mhlw.go.jp/file/04-Houdouhappyou-12502000-Nenkinkyoku-Nenkinka/0000110901.pdf /上の 000339631 の表
- 2017年度 ▲0.1%:https://www.mhlw.go.jp/file/04-Houdouhappyou-12502000-Nenkinkyoku-Nenkinka/0000149802.pdf /上の 000339631 の表
- 2018年度 0.0%:https://www.mhlw.go.jp/file/04-Houdouhappyou-12502000-Nenkinkyoku-Nenkinka/0000192296.pdf
- 2019年度 +0.1%:https://web.archive.org/web/20250406145055id_/https://www.mhlw.go.jp/content/12502000/000468259.pdf
- 2020年度 +0.2%:https://web.archive.org/web/20231021044719id_/https://www.mhlw.go.jp/content/12502000/000588114.pdf
- 2021年度 ▲0.1%:https://web.archive.org/web/20250124023630id_/https://www.mhlw.go.jp/content/12502000/000885298.pdf
- 2022年度 ▲0.4%:https://web.archive.org/web/20250320124610id_/https://www.mhlw.go.jp/content/12502000/000725140.pdf
- 2023年度 既裁定者 +1.9%(新規裁定者 +2.2%):https://www.mhlw.go.jp/content/12600000/001076695.pdf
- 2024年度 +2.7%:https://www.mhlw.go.jp/content/12502000/001040881.pdf
- 厚生年金の平均に共済が入るか:事業の概況 令和6年度 p7・p10〜11・p28・p32・p36
- 前の記事:年金は、物価と同じだけ上がっているのか? https://behind-the-number.com/posts/2026-10-01_%E5%B9%B4%E9%87%91_%E7%89%A9%E4%BE%A1%E3%81%A8%E6%94%B9%E5%AE%9A%E7%8E%87
- 2000年4月の法改正:平成12年法律第18号(衆議院 制定法律ページ・公布版 h147018)/平成16年法律第104号(衆議院 制定法律ページ。raw
衆議院_制定法律_国民年金法等の一部を改正する法律_平成16年法律第104号_15920040611104_取得2026-10-04.htm)/厚生年金保険法 全文(e-Gov・2026年10月1日施行の版)/年金局長答弁 2000年2月3日 参議院 国民福祉委員会(国会会議録)/厚生大臣の趣旨説明 1999年11月16日・17日/厚生省年金局「年金制度改正案大綱の概要」1999年3月5日 - 特例水準の解消:厚生労働省「平成24年法律第99号の概要」 https://www.mhlw.go.jp/content/12600000/001468264.pdf
- 国民年金の保険料の額:日本年金機構「国民年金保険料の額はどのようにして決まるのか」/厚生労働省 令和8年度の年金額改定 p4/国民年金法87条
- 生まれ年ごとのモデル年金・手取り賃金・所得代替率:財政検証レポート 第3章 第3-7-13表(2)過去30年投影ケース・(1)成長型/年金額の分布推計 PDF p12
- 1人分の平均年金額・厚生年金の加入期間:年金額の分布推計 p9〜13
- 節4 の表の2004年度生まれの行(2069年度):額は国の「年金額の分布推計」PDF p12の値(過去30年投影・2004年度生まれ)。賃金は第3-7-13表(2)の賃金の行の2069年度の列、所得代替率 50.4% は同表(2)の値(国の表の行〔1959〜1994年度生まれ〕に2004年度生まれが無いため)
- 夫婦2人分の年金を現役男子1人の手取り賃金で割るのは、国の所得代替率の定義:財政検証レポート 第3章 第3-7-13表(2)
- 基礎年金の見通し:財政検証レポート 第3章 第3-7-13表(2)
- 遺族年金の見直し:令和7年年金制度改正法の概要 p2・p5・令和7年法律第74号
- 型ごとの平均:年金部会 2024-11-05 資料2(多様なライフコース)p8
- ねんきん定期便・ねんきんネット:日本年金機構・厚生労働省
- モデル年金:財政検証レポート第1章 p15・p26・p58(厚生労働省・令和6年)
- 国民年金の保険料:国民年金法87条3項/日本年金機構「国民年金保険料の額はどのようにして決まるのか」
- マクロ経済スライド:前の記事(出典欄)
- 再評価率:日本年金機構(再評価率の表・令和6年度)
- 付加年金:日本年金機構「付加年金」
- 平均余命:厚生労働省「令和7年簡易生命表」
- 国の推計の前提:財政検証レポート第1章 p42-43/年金額の分布推計 p10
- 運用の利回り(物価を除いて年2.2%):財政検証 令和6年 第1章 p25 第1-2-6表